• RAPORT PRIVIND ACTIVITATEA DE SOLUȚIONARE ALTERNATIVĂ A LITIGIILOR LA 30.09.2026

    În primele nouă luni din 2026, 793 consumatori au parcurs întregul proces de conciliere: depunere cerere, negociere, hotărâre finală => soluție acceptată de ambele părți în 460 de cazuri, ori au ajuns la o înțelegere amiabilă direct cu băncile/IFN-urile, după ce au apelat la CSALB (în 333 de cazuri).

    În primele nouă luni ale anului au fost închise 73 procese în instanță, pentru că părțile au dorit și au reușit să găsească o soluție amiabilă în cadrul CSALB (față de 89 de procese închise în aceeași perioadă a anului 2025).


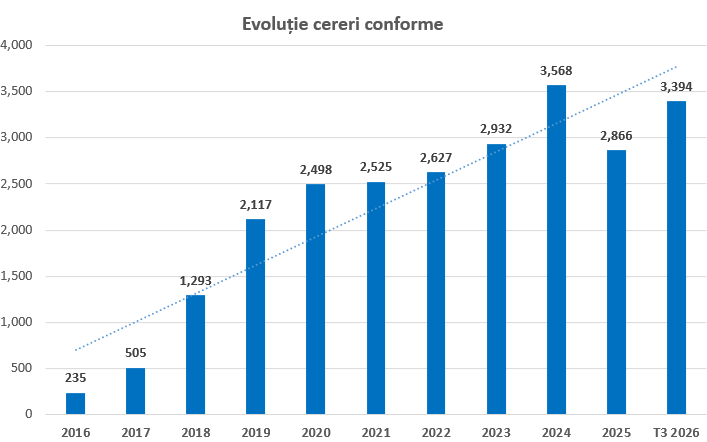
    Numărul de cereri înregistrate în primele nouă luni ale anului (3.394 cereri) arată o creștere vizibilă față de perioada similară a anului 2025 (2.121 cereri) cu aproximativ 60% față de anul anterior. Unii consumatori au continuat să întâmpine dificultăți reale de plată, iar aceste circumstanțe justificate au presupus identificarea unor soluții de reechilibrare a obligațiilor contractuale (solicitările fiind trimise direct creditorilor sau fiind formulate prin intermediul CSALB).

    Din totalul cererilor primite până la finalul T3 2026, 2.287 cereri adresau diverse spețe în relația cu banca (vs 1.620 la finalul T3 2025), în vreme ce 1.107 solicitări vizau diferite aspecte ale relației consumatorilor cu IFN-urile (vs 501 la finalul T3 2025).

    Astfel, ponderea cererilor adresate IFN-urilor a crescut peste valoarea din perioada de referință a anului trecut: de la 23,6% din total/final T3 2025, până la 32,6% din total/final T3 2026.

    Complementar, ponderea cererilor adresate băncilor prezintă o scădere în cele două perioade comparate: 76,4% din total/final de T3 2025, respectiv 67,4% din total/final T3 2026.

    În primele nouă luni ale acestui an, numărul cererilor de radiere a înregistrărilor din Biroul de Credit (BC) a cunoscut o evoluție ușor crescătoare față de cea a anului trecut, dar ponderea acestora a scăzut din total, având în vedere baza de raportare din acest an (mai mare cu 60% față de aceeași perioadă de referință de anul trecut). La sfârșitul T3 2026, se înregistrează un număr de 513 cereri de ștergere a înregistrărilor din BC (337 în raport cu băncile + 176 în raport cu IFN-urile), numărul acestui tip de cereri înregistrat la finalul T3 2025 fiind de 500 (282 în raport cu băncile + 218 în raport cu IFN-urile). Reamintim că cererile care au ca obiect solicitarea de radiere a înregistrărilor din Biroul de Credit sunt în majoritate clasate, deoarece există o legislație specială aplicabilă, în acest caz fiind  imposibilă o astfel de negociere.

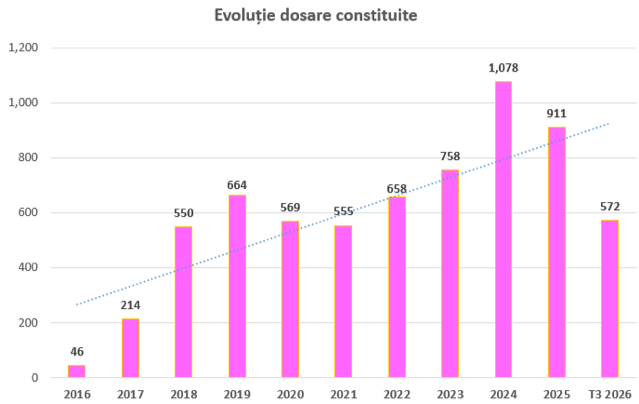
    Numărul total de dosare constituite la finalul T3 2026 a ajuns la 572, toate fiind formate în relația cu băncile. Comparativ, în primele nouă luni ale anului 2025 s-au format 686 dosare. Dintre dosarele formate în acest an și soluționate până la finalul perioadei de referință, 460 s-au finalizat printr-o hotărâre (părțile au acceptat soluția propusă de conciliator), alte 48 dosare aflându-se în curs de procesare (la finalul T3 2026). În 54 de dosare una dintre părți a refuzat soluția propusă de conciliator și s-a pronunțat o încheiere, iar în 10 dosare una dintre părți s-a retras.

    Numărul hotărârilor din primele nouă luni ale acestui an este de 460, comparativ cu situația din perioada similară a anului anterior, când se înregistrau 595 hotărâri (în cele două perioade analizate, final T3 2026 și final T3 2025, ponderea hotărârilor din totalul soluțiilor este de aproximativ 90%/final T3 2026, respectiv de 96% din totalul soluțiilor/final T3 2025).

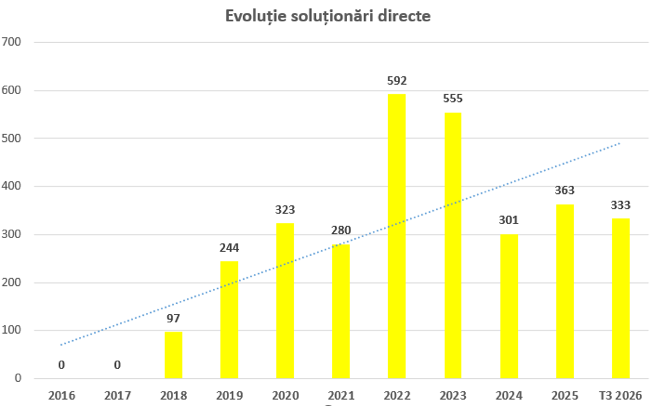
    Totodată, până la finalul T3 2026, 333 cereri au fost soluționate amiabil de către comercianți, după sesizarea CSALB (comercianții au negociat direct cu consumatorii), respectiv 277 de cereri soluționate amiabil în relația cu băncile și 56 de cereri soluționate amiabil de către IFN-uri. (vs final T3 2025: 217 cereri soluționate direct, dintre care 176 de către bănci și 41 de IFN-uri). Practic, în comparație cu perioada de referință a anului trecut, numărul cererilor soluționate amiabil de către bănci este cu 150% mai mare.


    La finalul T3 din acest an, au fost înregistrate 2.216 de solicitări telefonice, iar un număr de 499 persoane/consumatori au accesat chat-ul de pe site-ul CSALB (vs final T3 2025 când am înregistrat 1.318 de solicitări telefonice, iar 293 persoane au accesat chat-ul de pe site-ul CSALB).


    Situația cererilor în raport cu comercianții este următoarea:

    Bănci:

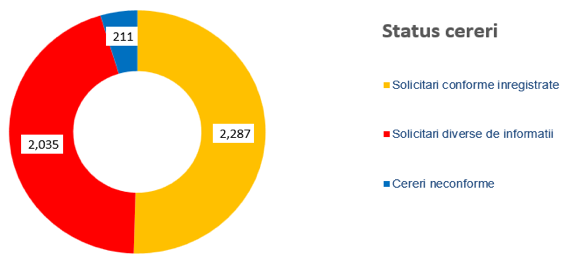
    • 2287 cereri conforme;
    • 211 cereri neconforme;
    • 2035 solicitări diverse de informații.


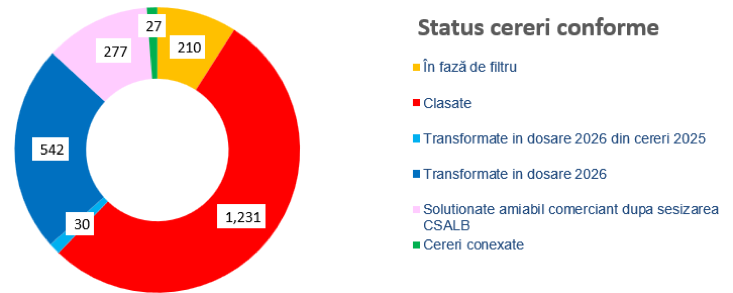
    Clasificarea celor 2.287 cereri conforme:

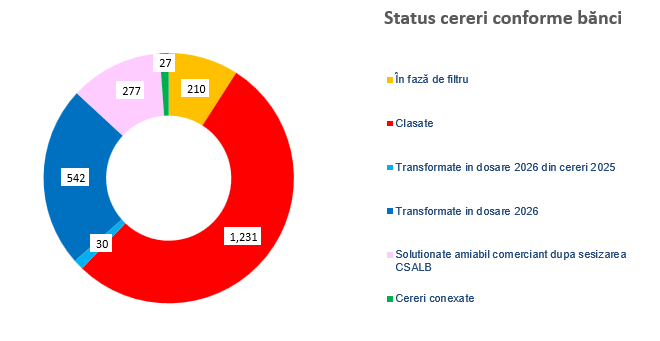
    • 572 dosare constituite la finalul T3 2026 (la începutul anului 2026 au fost constituite 30 dosare din cereri conforme înregistrate la finalul anului 2025);
    • 210 cereri în faza de filtru – se verifică documentele;
    • 277 cereri soluționate amiabil de părți, însă după sesizarea CSALB de către consumator;
    • 1231 cereri clasate;
    • 27 cereri au fost conexate.


    Clasificarea celor 572 dosare aflate în procedura cu soluție propusă/conciliere:

    • 460 hotărâri pronunțate – părțile s-au înțeles;
    • 48 dosare în fază de procesare;
    • 54 încheieri – părțile nu s-au înțeles;
    • 10 dosare în care una dintre părți s-a retras.


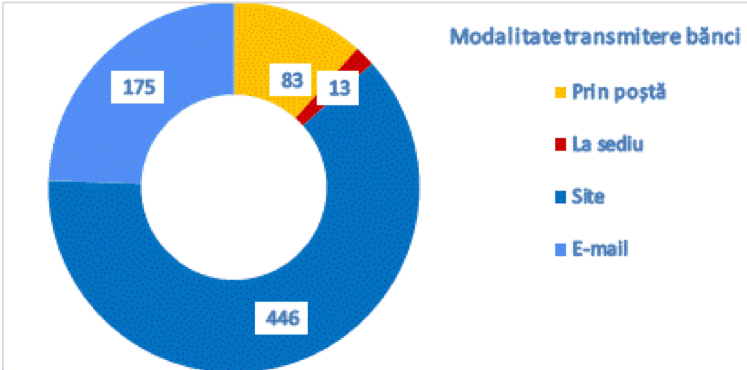
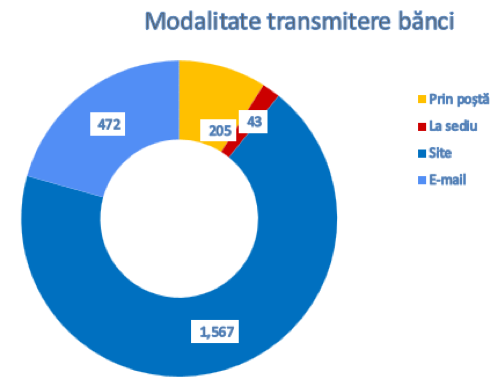
    Modalitatea de transmitere a cererilor conforme – indiferent de canalul de sesizare, toate cererile conforme sunt introduse în aplicația IT de gestiune a cererilor și dosarelor:

    • 1567 au fost transmise prin aplicație (site);
    • 472 au fost transmise via e-mail;
    • 205 au fost trimise prin poștă;
    • 43 au fost aduse și înregistrate de consumatori la sediul CSALB.
     

    IFN-uri:

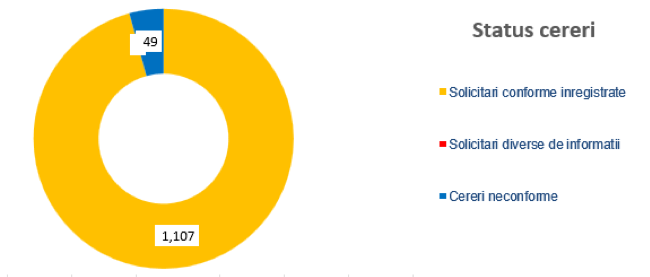
    • 1107 cereri conforme;
    • 49 cereri neconforme.


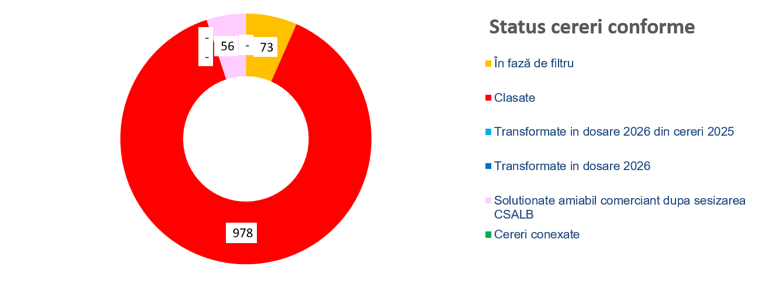
    Clasificarea celor 1.107 cereri conforme:

    • 73 de cereri în faza de filtru;
    • 56 cereri au fost soluționate amiabil de IFN și consumatori, după sesizarea CSALB de către consumator;
    • 978 clasate – refuzate de IFN-uri.


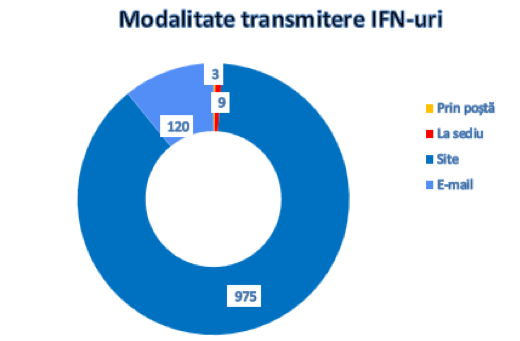
    Modalitatea de transmitere a cererilor conforme:

    • 975 au fost transmise prin aplicație (site);
    • 120 au fost transmise via e-mail;
    • 9 au fost aduse și înregistrate de consumatori la sediul CSALB;
    • 3 au fost trimise prin poștă.


    Cererile consumatorilor se înscriu în următoarele tipologii:

    • Probleme generate de produsele de creditare:
      • Restituiri de sume (comisioane, dobânzi);
      • Diminuare sold credit/datorie/rată ori anulare restanță;
      • Reeșalonări/refinanțări/rescadențări;
      • Renegociere/reechilibrare contract (inclusiv pentru motive de impreviziune);
      • Găsirea unei soluții pentru rezolvarea problemelor (în general);
      • Trecerea de la indicele ROBOR la IRCC;
      • Conversie monedă acordare credit;
      • Probleme cu polițele de asigurare (bancassurance);
      • Recalculare dobânzi;
      • Angajament de plată;
      • Declararea scadenței anticipate;
      • Eliminarea anumitor clauze;
      • Biroul de Credit (radierea înregistrărilor din BC).


    • Probleme de natură operațională:
      • Probleme privind funcționarea bancomatelor (inclusiv restituiri de sume);
      • Probleme legate de transferurile bancare și restituiri de comisioane aferente tranzacțiilor;
      • Restituiri de sume în cazul erorilor de procesare;
      • Recuperări de sume transferate eronat de consumatori (internet banking);
      • Clarificări ale modului de calcul pentru sumele retrase de bănci din contul cardului de credit;
      • Alte probleme referitoare la carduri (anulare/modificare nume);
      • Probleme referitoare la cursul valutar și dobânzi aplicate în cazul utilizării cardului în străinătate;
      • Probleme referitoare la transferurile interbancare.


    • Probleme referitoare la alte tipuri de activități:
      • Probleme referitoare la executarea silită (suspendări/sistări);
      • Solicitări pentru eliberarea unor documente (grafice rambursare, extrase, radierea ipotecii etc.);
      • Restituiri de sume poprite;
      • Fraudă pe canale bancare.


    Clasarea cererilor are drept cauză principală refuzul comercianților de a soluționa litigiul prin proceduri SAL, iar motivele de clasare pot fi structurate pe mai multe categorii:

    • Motive justificate (principale) – cererea vizează:
      • ștergerea înregistrărilor raportate la Biroul de Credit;
      • creditele de tip „Prima Casă”;
      • creanțe cesionate către societăți comerciale care nu se află sub reglementarea BNR;
      • prima de la stat din contractele de economisire – creditare.


    • Motive ce țin de consumatori:
      • alegerea unui comerciant care nu are activitatea reglementată de BNR;
      • alegerea unui comerciant cu care nu se află în raporturi contractuale;
      • nu s-au oferit informațiile/documentele necesare pentru soluționarea cererii;
      • consumatorul nu răspunde în termen de 90 de zile ori se retrage în timpul negocierilor.


    • Alte motive:
      • existența unui dosar în instanța de judecată;
      • au fost inițiate procedurile de executare silită;
      • comercianții au făcut mai multe oferte, dar toate ofertele au fost refuzate de consumator (anterior sesizării CSALB), iar comercianții își mențin punctul de vedere din răspunsul inițial;
      • solicitare lipsită de temei (apreciază comerciantul).


    ANALIZĂ COMPARATIVĂ:

    Cifre T3 2025:

    · 2.121 cereri conforme – 236 cereri pe lună;· 595 dosare soluționate prin hotărâri/ împăcarea părților (medie de 66 hotărâri/lună), din  686 dosare constituite la finalul T3 2025 (medie de 76 dosare/lună);

    · 217 cereri soluționate amiabil de părți după sesizarea CSALB – (medie de 24 cereri soluționate amiabil & direct între părți/lună).


    Cifre 2025 (întreg anul):

    · 2.866 cereri – 239 cereri pe lună;

    · 911 dosare – 76 dosare pe lună;

    · 336 cereri soluționate amiabil – 28 cereri soluționate amiabil/lună.

      Cifre T3 2026:

    · 3.394 cereri conforme – 377 cereri pe lună;

    · 460 dosare soluționate prin hotărâri/ împăcarea părților (medie de 51 hotărâri/lună), din 572 dosare constituite la finalul T3 2026 (medie de 64 dosare/lună);

    · 333 cereri soluționate amiabil de părți după sesizarea CSALB – (medie de 37 cereri soluționate amiabil & direct între părți/lună).


    CONCLUZII:

    Serviciile CSALB continuă să fie accesate de către românii care au probleme în raport cu băncile/IFN-urile. Avantajele concilierii: evitarea proceselor în instanță și continuarea raporturilor contractuale dintre părți, timpul scurt de soluționare a unui dosar (o medie de aproximativ jumătate de lună în ultimii ani, respectiv 14 zile/2024 și 13 zile/2025), expertiza conciliatorilor și gratuitatea pentru consumatori sunt avantaje importante atât pentru aceștia, cât și pentru instituțiile financiar-bancare implicate în aceste negocieri, mai ales într-o perioadă dificilă din punct de vedere economic, nu doar la nivel național, ci și internațional.

    În acest context, concluziile primelor nouă luni ale anului 2026 sunt următoarele:

    • În primele nouă luni ale anului 2026, românii au trimis 3.394 cereri de negociere cu băncile și IFN-urile (cu 60% mai multe decât în aceeași perioadă a anului 2025).
    • Ponderea cererilor adresate băncilor (din total) a scăzut de la 76,4% la 67,4%, deși băncile au primit mai multe cereri la final de T3 2026 decât la final de T3 2025. Cererile adresate IFN-urilor au cunoscut o creștere de 220% în primele 9 luni din 2026 decât în perioada similară din 2025 (de la 501 la finalul T3 2025, la 1.107 la finalul T3 2026), iar ponderea acestora în totalul cererilor a crescut de la 23,6% (final T3 2025) la 32,6% (final T3 2026). Cu toate acestea, IFN-urile nu au acceptat nicio cerere spre negociere în cadrul CSALB, iar numărul soluționărilor directe (între IFN și consumatori, fără intervenția unui conciliator) s-a produs în 56 de cazuri. Astfel, din totalul de 1.107 cereri adresate IFN-urilor, doar 5% și-au găsit o rezolvare.
    • Ponderea cererilor negociabile din total/final T3 2026 este de 85%. La finalul T3 2025 ponderea cererilor negociabile a fost de 76,5%, iar în aceeași perioadă din 2024 a fost de 71,8%.

    Acest lucru se datorează scăderii de la 803 (final T3 2024), la 500 (final T3 2025), respectiv la 513 (final T3 2026) a numărului cererilor de ștergere a înregistrărilor din Biroul de Credit (care nu pot face obiectul unui dosar de negociere prin intermediul CSALB, ci sunt soluționate direct de către părți sau clasate).

    • Numărul dosarelor a ajuns la 572/final T3 2026, în comparație cu 686/final T3 2025. Astfel, din cele 1.950 de cereri negociabile adresate băncilor, 572 au fost transformate în dosare de negociere, ceea ce înseamnă că aproximativ 30% din cererile adresate băncilor și-au găsit rezolvarea cu ajutorul unui conciliator CSALB, iar 12% din cereri au fost soluționate direct între comerciant și consumator, după sesizarea CSALB.
    • Au fost 460 de împăcări între consumatori și bănci, după acceptarea soluției propuse de conciliatori.
    • Menținerea metodei adoptate de comercianții din sistemul financiar–bancar, de soluționare amiabilă (directă) după sesizarea CSALB, reprezintă o altă cale de rezolvare a cererilor formulate de consumatori, mai ales atunci când aceste solicitări sunt simple și nu necesită neapărat intervenția/aportul de experiență al conciliatorilor CSALB: 333 astfel de cazuri/final T3 2026 vs 217 astfel de cazuri la final de T3 2025. Și în acest caz băncile au recurs la această metodă de soluționare (directă) mai mult decât IFN-urile (277 de cereri soluționate direct de bănci, față de 176 la finalul T3 2025 și 56 de către IFN-uri, față de 41 la finalul T3 2025).
    • CSALB desfășoară anual campanii de informare, educație financiară și comunicare în care sunt implicate băncile comerciale, jurnaliști și conciliatorii CSALB. În ultimii ani tot mai mulți oameni află de existența și activitatea CSALB prin intermediul campaniilor de comunicare și informare desfășurate de Centru.
    • Strategia de comunicare a CSALB pentru anul 2026 se concentrează pe tema educației financiare, cu o secțiune dedicată pe site-ul Centrului, acolo unde consumatorii pot urmări peste 40 de podcasturi si dezbateri pe teme legate de creditare, economisire, investiții și gestionarea bugetului personal. La aceste dezbateri au participat (de-a lungul anilor) președinți și vicepreședinți de bănci comerciale, conciliatori, reprezentanți ai BNR, ARB și CSALB, analiști financiari și jurnaliști.
    • În februarie 2026, CSALB a analizat profilul consumatorului de servicii financiare care s-a adresat Centrului în anii 2024-2025. Analiza celor 6.434 de cereri de negociere cu băncile/IFN-urile trimise către CSALB în anii 2024 și 2025 arată că profilul consumatorului de servicii financiar-bancare este al unui bărbat din mediul urban, preponderent bucureștean sau din zona centrală a Transilvaniei, cu vârsta cuprinsă între 41-50 de ani, care are un credit de consum în lei și care solicită băncii, printr-o cerere completată direct pe site-ul csalb.ro, reducerea costurilor creditului aflat în derulare.
    • În prima parte a acestui an, reprezentanții CSALB au continuat întâlnirile cu elevii în cadrul Săptămânii altfel, cărora li se prezintă cursuri de educație financiară adaptate vârstei și nevoilor acestora.
    • Site-ul csalb.ro are o secțiune dedicată educației financiare unde se regăsesc informații text și video, utile consumatorilor în deciziile financiare pe care aceștia le iau.
    • Producțiile informative realizate de CSALB sunt promovate atât pe canalele proprii ale CSALB (site, Facebook, LinkedIn, YouTube, Instagram, TikTok), cât și prin intermediul partenerilor media: canale TV, radio, presa online, publicații din presa locală, bloguri.
    • O altă metodă de informare a consumatorilor o reprezintă newsletterul CSALB, trimis către consumatorii de servicii financiare care se abonează pentru primirea acestor informații. Pe site-ul csalb.ro a fost creată o pagină nouă dedicată înscrierii consumatorilor ca destinatari ai Newsletterelor CSALB.
    • Prin intermediul call-centerului, CSALB contactează telefonic consumatorii care doresc acest lucru (în urma acordului confirmat ca urmare a campaniilor derulate în social media). Aceștia primesc informații despre procedura de soluționare alternativă a litigiilor cu băncile/IFN-urile.
    • Pe site-ul csalb.ro, consumatorii pot intra în dialog, printr-un chat live, cu operatorii din call-center-ul CSALB. În primele nouă luni din 2026, chatul a fost accesat de 499 de persoane, față de 293 de persoane care accesaseră chat-ul la finalul T3 2025. Nevoia mai mare de informare a consumatorilor de produse și servicii financiare s-a văzut și în faptul că mai mulți oameni au apelat call-center-ul CSALB: 216 de solicitări telefonice la finalul T3 2026, față de 1.318 la finalul T3 2025.
    • La final de T3 2026, procedurile de negociere a consumatorilor cu băncile, intermediate de CSALB, au avut ca rezultat beneficii înregistrate de aproximativ 1,18 milioane EUR (în acest an). Astfel, valoarea totală a beneficiilor rezultate (în cei peste 10 ani de activitate operațională a Centrului) este de aproximativ 18,7 milioane EUR.
    • Pe parcursul lunilor septembrie și octombrie 2026, au avut loc întâlniri de lucru între reprezentanții CSALB, reprezentanții instituțiilor bancare și conciliatori, având ca obiectiv identificarea soluțiilor pentru optimizarea proceselor operaționale. Discuțiile au vizat eficientizarea fluxurilor de lucru, îmbunătățirea colaborării între părțile implicate și consolidarea mecanismelor de soluționare alternativă a litigiilor dintre consumatori și bănci.

    SITE-ul www.csalb.ro pune la dispoziția consumatorilor și persoanelor juridice o aplicație online prin care procesul de depunere a cererilor de conciliere este mult mai rapid și mai simplu. Pe prima pagină a site-ului, consumatorii sunt invitați să acceseze aplicația prin completarea unei cereri. Completarea cererii direct pe site-ul csalb.ro durează, în medie, 7 minute.

    Documentele introduse în formularul de înregistrare se încarcă în aplicație, iar timpul de procesare a acestora este de aproximativ o oră. Aplicația a fost configurată cu respectarea principiilor Regulamentului General privind Protecția Datelor Personale (GDPR).

    Centrul de Soluționare Alternativă a Litigiilor în Domeniul Bancar (CSALB) este o entitate juridică autonomă, neguvernamentală, apolitică, fără scop lucrativ, de interes public, cu personalitate juridică, înființată în baza Ordonanței Guvernului nr. 38/2015 privind soluționarea alternativă a litigiilor dintre consumatori și comercianți, ce transpune la nivel național Directiva 2013/11/UE privind soluționarea alternativă a litigiilor în materie de consum și de modificare a Regulamentului (CE) nr. 2006/2004 și a Directivei 2009/22/CE.
     

    Descarca raport
    Continuare
  • Cu 60% mai multe cereri de negociere cu băncile și IFN-urile, trimise de consumatori către CSALB

    20 octombrie București. În primele 9 luni din acest an consumatorii au trimis către Centrul de Soluționare Alternativă a Litigiilor în domeniul Bancar (CSALB) 3.394 de cereri, față de 2.121 în perioada similară din 2025. Dificultățile de plată pe care consumatorii au continuat să le întâmpine în relație cu băncile și IFN-urile au condus la o creștere cu 60% a solicitărilor de renegociere a obligațiilor contractuale aflate în derulare. Din negocierile purtate în acest an, intermediate de CSALB, beneficiile rezultate sunt de aproximativ 1,2 milioane euro. Astfel, valoarea totală a beneficiilor rezultate (în cei peste 10 ani de activitate operațională a Centrului) este de aproximativ 18,7 milioane euro.

    Din totalul cererilor primite la finalul T3 2026, 2.287 erau destinate băncilor (față de 1.620 în perioada similară din 2025), iar 1.107 cereri vizau relația consumatorilor cu IFN-urile (față de 501 la finalul T3 2025). Astfel, ponderea cererilor adresate IFN-urilor din total a crescut de la 23,6% anul trecut, la 32,6% anul acesta, în timp ce ponderea cererilor adresate băncilor este acum de 67,4% din total, în scădere de la peste 76%. Ponderea cererilor negociabile din total este de 85%. La finalul T3 2025 ponderea cererilor negociabile a fost de 76,5%, iar în aceeași perioadă din 2024 a fost de 71,8%. Acest lucru se datorează scăderii de la 803 (final T3 2024), la 500 (final T3 2025), respectiv la 513 (final T3 2026) a numărului cererilor de ștergere a înregistrărilor din Biroul de Credit (care nu pot face obiectul unui dosar de negociere prin intermediul CSALB, ci sunt soluționate direct de către părți sau clasate).

    În primele trei trimestre, băncile au acceptat spre negociere 572 de cereri, iar IFN-urile niciuna. În 90% dintre negocierile din acest an părțile s-au împăcat, adică au acceptat soluțiile propuse de conciliatorii CSALB. Astfel, din cele 1.950 de cereri negociabile adresate băncilor, 572 au fost transformate în dosare de negociere, ceea ce înseamnă că aproximativ 30% din cererile adresate băncilor și-au găsit rezolvarea cu ajutorul unui conciliator CSALB.

    Soluționare directă între bănci/IFN și consumatori, după sesizarea CSALB, reprezintă o altă cale de rezolvare a cererilor, mai ales atunci când aceste solicitări sunt simple și nu necesită neapărat aportul de experiență al conciliatorilor CSALB. În primele trei trimestre au fost 333 astfel de cazuri (față de 217 situații în perioada similară a anului trecut). Și în acest caz, băncile au recurs la această metodă de soluționare (directă) mai mult decât IFN-urile: 277 de cereri soluționate direct de bănci (vs 176 la finalul T3 2025) și 56 de către IFN-uri (vs 41 la finalul T3 2025).

    Alexandru Păunescu, reprezentantul Băncii Naționale a României în Colegiul de Coordonare al CSALB: „Din ianuarie până în septembrie, aproape 800 de români și-au rezolvat (cu ajutorul unui conciliator CSALB sau direct cu instituția de credit) problemele financiare întâmpinate în derularea contractelor încheiate cu băncile, rapid, gratuit și fără a ajunge în instanță. Și nu doar că nu au optat pentru procese, dar până la finalul trimestrului trei au mai fost închise încă 73 procese începute în instanțele din țară, pentru că părțile au dorit și au reușit să găsească o soluție amiabilă în cadrul CSALB. Astfel, începând cu anul 2021 au fost soluționate amiabil aproximativ 900 de litigii aflate pe rolul instanțelor.

    Mai important decât modalitatea de soluționare alternativă aleasă (prin intermediul CSALB sau direct cu consumatorul), este că instituțiile bancare se implică în rezolvarea problemele financiare semnalate de consumatori, iar situațiile de neplată sunt, astfel, evitate.

    Anul acesta s-a reliefat și mai pregnant diferența de abordare dintre bănci și IFN-uri, în ceea ce privește deschiderea pentru soluționarea prin intermediul CSALB a problemelor semnalate de consumatori. În timp ce băncile au rezolvat, prin intermediul concilierii sau direct, aproximativ 42% dintre cererile înregistrate la CSALB, IFN-urile nu au acceptat nicio cerere spre negociere, iar numărul soluționărilor directe (între IFN-uri și consumatori, fără intervenția unui conciliator) s-a produs în 56 de cazuri. Astfel, din totalul de 1.107 cereri adresate IFN-urilor, doar 5% și-au găsit o rezolvare.

    Despre CSALB: CSALB este o entitate înființată ca urmare a unei Directive europene și intermediază gratuit și în mai puțin de trei luni negocierea dintre consumatori și bănci sau IFN-uri pentru contractele aflate în derulare. Consumatorii din orice județ al țării pot trimite cereri către Centrul de Soluționare Alternativă a Litigiilor în domeniul Bancar (CSALB) completând un formular online direct pe site-ul www.csalb.ro. Dacă banca acceptă intrarea în procedură de conciliere/negociere este desemnat un conciliator. CSALB colaborează cu 16 conciliatori, dintre cei mai buni specialiști în drept, cu expertiză în domeniul financiar-bancar. Totul se rezolvă amiabil, iar înțelegerea părților are puterea unei hotărâri în instanță. Mai multe informații despre activitatea Centrului puteți obține și la telefon 021 9414 (apel cu tarif normal).


    Descarca document
    Continuare
  • Se înmulțesc fraudele cu credite bancare! Zeci de cazuri pe lună, în cererile trimise către CSALB

    9 septembrie, București. Anul acesta consumatorii au trimis către Centrul de Soluționare Alternativă a Litigiilor în domeniul Bancar (CSALB) peste 170 de cereri care au ca obiect fraudele pe canale bancare. Cele mai multe dintre aceste solicitări descriu cazuri în care consumatorii înșelați s-au văzut în situația de a fi datori către bănci, după ce infractorii informatici au contractat împrumuturi bancare în numele lor. În majoritatea cazurilor, consumatorii au permis accesul unor necunoscuți la parole, informații confidențiale și chiar la propriile telefoane sau aplicații de internet banking.

    Mai mult, sunt în analiza CSALB și situații în care consumatorii au contractat chiar ei creditele pe care le-au virat apoi către conturi necunoscute, din dorința de a cumpăra criptoactive, acțiuni sau pentru a acoperi alte presupuse fraude sau datorii.


    În cererile de negociere cu băncile, oamenii descriu mecanisme complexe de înșelăciune, iar pagubele provocate ajung până la 20.000 de euro, în cazurile analizate de CSALB. Din păcate, în majoritatea situațiilor, băncile nu acceptă aceste cereri de conciliere în cadrul CSALB. Motivul principal este că situațiile descrise sunt momentan în atenția Poliției, dar și pentru că infractorii nu au atacat sistemele de securitate ale băncilor, ci au accesat conturile cu ajutorul titularilor acestora.


    Cazurile selectate din cererile primite de CSALB au nume fictive (pentru a proteja identitatea consumatorilor), însă localizarea lor (județele prezentate) este reală. Prezentarea acestor cazuri are rolul de a preveni viitoarele tentative de înșelăciune, prin descrierea/relatarea metodelor folosite de infractori. Toate aceste cereri au fost clasate/respinse de bănci.

    Adriana H., București: Am fost victima unui atac cibernetic de tip malware prin preluarea controlului de la distanță asupra telefonului, prin intermediul unei aplicații instalate în telefon prin aplicația Whatsapp. Mai întâi, infractorii mi-au făcut un cont bancar online și apoi au cerut în numele meu un credit de 29.000 de lei. Mi-au spus că sunt banii mei și pot uza de ei. Am cerut anularea acelui credit a doua zi, am prezentat cazul la Poliție, am anunțat banca întâi telefonic, apoi în scris. Hoții au avut acces și la conturi, din care mi-au furat 90.000 de lei. Jumătate din sumă era dintr-un cont pe care eram împuternicită, reprezentând banii altor persoane, restul fiind din contul personal. Sumele au fost trase din cont prin operațiuni succesive, pentru a evita limitele de securitate. Toate discuțiile cu infractorii s-au desfășurat prin aplicația Whatsapp și telefon, iar în unele cazuri aceste discuții durau peste 4 ore.

    Răspunsul băncii:

    Plățile și operațiunile din conturile consumatoarei au fost făcute din aplicația de homebanking, cu respectarea cerințelor privind autentificarea clientului prin introducerea codului de securitate (definit la activarea aplicației) sau prin utilizarea biometriei telefonului. Referitor la tranzacțiile efectuate pe contul unde persoana fraudată era împuternicită, fondurile aferente acestor plăți au fost transferate către contul personal al utilizatorului și, ulterior, utilizate. Banca a efectuat toate transferurile conform instrucțiunilor primite. Conform legii, un ordin de plată este considerat ca fiind corect efectuat, dacă este executat în conformitate cu IBAN-ul indicat de plătitor.


    Ion R., Ifov: Am fost sunat de un infractor care s-a prezentat ca angajat al unei bănci comerciale și mi-a spus că cineva mi-a folosit datele pentru a cere un credit de nevoi personale. Când i-am spus că nu am fost eu cel care a solicitat asta, mi-a făcut legătură cu o altă persoană care s-a prezentat a fi de la Poliție. Acesta din urmă m-a direcționat către altcineva care a spus că este de la BNR. Această persoană mi-a spus că trebuie să fac un împrumut de la bancă de aproximativ 100.000 de lei, să scot banii cash și cu ei să cumpăr criptoactive de la ATM-ul de criptoactive. Am introdus în ATM sume de câte 10.000 de lei, așa cum mi s-a spus și am solicitat dovada depunerii acestor sume. După  ce am introdus toată suma, mi-au spus să sun la două numere de telefon ca să aprobe tranzacțiile.


    Mădălina E., Iași: Am fost victima unei infracțiuni de fraudă bancară și furt de identitate complex, soldată cu contractarea unui credit de nevoi personale, în luna iunie 2026. Consimțământul meu a fost viciat, suma fiind transferată imediat către conturi externe în scopul spălării banilor. Creditul a fost accesat în urma unei manipulări psihologice și a unui furt de identitate. Există o anchetă în curs la Poliție. Am anunțat banca și DNSC. Având în vedere cele expuse, vă solicit suspendarea/anularea imediată a obligației de plată a ratelor aferente acestui credit, până la finalizarea cercetărilor penale. Totodată doresc să nu se raporteze eventualele întârzieri la plată către Biroul de Credit, având în vedere caracterul fraudulos al contractului de credit.


    Mihai U., Prahova: În perioada martie-septembrie, în baza relației de prietenie cu o persoană care a prezentat un nume fals și care a spus că ar fi avocat, i-am predat acestuia controlul telefonului mobil. Această persoană a accesat aplicațiile de homebanking și a avut acces la conturile proprii deschise la trei bănci comerciale. Apoi a solicitat emiterea unui card de credit la una dintre aceste bănci și a efectuat mai multe tranzacții neautorizate, cauzându-mi un prejudiciu de peste 15.000 de lei. Banca îmi cere să achit creditul, sub pretextul că accesul a fost unul autorizat de mine. Neavând altă opțiune, am acceptat o eșalonare pe o perioadă de 36 de luni, pentru a evita poprirea.


    Emil D., Vrancea: A fost încheiat în mod fraudulos, pe numele meu, un credit de 66.000 lei, fără acordul și semnătura mea. Situația a fost cauzată de un furt de identitate. Deși am făcut o identificare video pentru brokerul de investiții de pe Facebook și pentru o aplicație de investiții, acest lucru consider că nu reprezintă consimțământul meu pentru creditul contractat. Poliția a deschis un dosar de urmărire penală in rem privind falsul informatic.


    Toader D., Caraș-Severin: Am fost victima unei înșelăciuni după ce am fost contactată de persoane care s-au prezentat în mod fals ca fiind de la BNR și de la organele de cercetare penală. Sub pretextul că datele mele bancare au fost compromise, am fost indusă în eroare și determinată să contractez un credit de nevoi personale în valoare de 110.000 lei, fără a-mi da consimțământul real. Suma a fost însușită de către infractori. În acest caz a fost deschisă o anchetă penală. Solicit suspendarea temporară a obligațiilor de plată aferente creditului, până la clarificarea situației.


    Dumitru L., Ilfov: Solicit negocierea unei soluții amiabile pentru suspendarea plății ratelor sau reeșalonarea creditului,  în urma unei fraude bancare complexe de tip “inginerie socială”. Am fost manipulat să retrag numerar și să depun suma creditată de 70.000 de lei prin 14 tranzacții la un automat Bitcoin. Am raportat incidentul imediat la Poliția Ilfov și băncii. Solicit o perioadă de grație, până la avansarea anchetei penale, pentru a evita executarea silită și raportarea la Biroul de Credit. Presiunea ratei lunare (1.450 de lei) pentru creditul cu care am fost fraudat, reprezintă peste 30% din venitul meu net lunar.


    Viorel V., Covasna: În urma accesării unui site fals, am fost contactat de o persoană care m-a convins să cumpăr acțiuni Hidroelectrica, motiv pentru care am fost pus în legătură cu un broker. I-am comunicat datele personale și am acceptat tranzacționarea acțiunilor. Mi-am dat seama că ceva nu este în regulă, am încercat să sun pe numerele de telefon de pe care am fost contactat, însă acestea nu mai erau valabile. Deși am blocat conturile bancare, infractorii reușiseră să acceseze unul dintre conturile mele din care au retras 10.600 de lei, suma ce reprezintă economiile mele. Totodată, au contractat în numele meu un credit de nevoi personale de 67.000 de lei, pe o perioadă de 60 de luni. Creditul a fost accesat online, prin aplicația băncii instalată pe telefonul meu mobil.

    Alexandru Păunescu, reprezentantul Băncii Naționale a României în Colegiul de Coordonare al CSALB: „Un fenomen îngrijorător face tot mai multe victime în rândul consumatorilor de produse și servicii financiare. Creditele false provoacă pagube de zeci de mii de euro, iar în majoritatea cazurilor pierderile sunt suportate integral de consumatorii care au permis accesul infractorilor la conturi, aplicațiile de homebanking sau chiar la propriile telefoane și laptopuri. Majoritatea creditelor frauduloase sunt contractate online, după ce infractorii  își manipulează emoțional victimele și se prezintă a fi „de la bancă”, „de la Poliție” sau „de la BNR”. Însă, la CSALB vin și cazuri în care oamenii au făcut credite sub presiunea psihologică a infractorilor, iar apoi au transferat banii în conturi controlate de aceștia.

    O altă tipologie de fraude este cea în care infractorii speculează dorința consumatorilor de a câștiga bani rapid, prin cumpărarea de acțiuni sau criptoactive. Prin aplicații de control de la distanță, infractorii ajung să fure în câteva secunde economii făcute în ani de zile sau să solicite împrumuturi în numele celor înșelați.

    Recomandările noastre sunt, în primul rând, de a verifica atent autenticitatea apelurilor sau a mesajelor primite și care, de fiecare dată, le cer consumatorilor să facă operațiuni financiare în mare grabă, sub diverse pretexte.

    Atenție mare și la cazurile în care se solicită identificări video cu consumatorii, deoarece respectivele înregistrări pot fi utilizate ulterior, prin procedee deepfake, pentru autentificare în aplicațiile de banking. Practic, atacatorii pot folosi înregistrări video și audio, pentru a ocoli sistemele de securitate ale băncilor.

    Le reamintim consumatorilor că băncile nu solicită niciodată date de acces (user, parolă), coduri de autorizare (PIN, CVV), indiferent de  canalul de comunicare. Evitați accesarea linkurilor primite prin sms, whatsapp, e-mail sau mesaje pe rețelele sociale care par a fi ale băncii, mai ales dacă vi se solicită să acționați rapid sau să vă introduceți datele personale sau bancare. Nu descărcați aplicații la solicitarea altor persoane și nu urmați instrucțiuni primite telefonic, de obicei semnalând situații urgente în care trebuie să acționați, pentru efectuarea de plăți, transferuri sau blocări/deblocări de conturi. Verificați periodic tranzacțiile și soldurile conturilor și activați notificările pentru a depista imediat orice activitate suspectă. Securizați-vă telefonul și aplicațiile prin parole și nu le comunicați nimănui!”


    Despre CSALB: CSALB este o entitate înființată ca urmare a unei Directive europene și intermediază gratuit și în mai puțin de trei luni negocierea dintre consumatori și bănci sau IFN-uri pentru contractele aflate în derulare. Consumatorii din orice județ al țării pot trimite cereri către Centrul de Soluționare Alternativă a Litigiilor în domeniul Bancar (CSALB) completând un formular online direct pe site-ul www.csalb.ro. Dacă banca acceptă intrarea în procedură de conciliere/negociere este desemnat un conciliator. CSALB colaborează cu 16 conciliatori, dintre cei mai buni specialiști în drept, cu expertiză în domeniul financiar-bancar. Totul se rezolvă amiabil, iar înțelegerea părților are puterea unei hotărâri în instanță. Mai multe informații despre activitatea Centrului puteți obține și la telefon 021 9414 (apel cu tarif normal).


    Descarca document
    Continuare
  • RAPORT PRIVIND ACTIVITATEA DE SOLUȚIONARE ALTERNATIVĂ A LITIGIILOR LA 30.06.2026

    În primele șase luni din 2026, 534 consumatori au parcurs întregul proces de conciliere: depunere cerere, negociere, hotărâre finală ó soluție acceptată de ambele părți în 332 de cazuri, ori au ajuns la o înțelegere amiabilă direct cu băncile/IFN-urile, după ce au apelat la CSALB (în 202 de cazuri).

    În primele șase luni ale anului au fost închise 59 procese în instanță, pentru că părțile au dorit și au reușit să găsească o soluție amiabilă în cadrul CSALB.


    Numărul de cereri înregistrate în primele șase luni ale anului (2.060 cereri) arată o creștere vizibilă față de perioada S1 2025 (1.464 cereri) cu aproximativ 40% față de anul anterior. Unii consumatori au continuat să întâmpine dificultăți reale de plată, iar aceste circumstanțe justificate au presupus identificarea unor soluții de reechilibrare a obligațiilor contractuale (solicitările fiind trimise direct creditorilor sau fiind formulate prin intermediul CSALB).

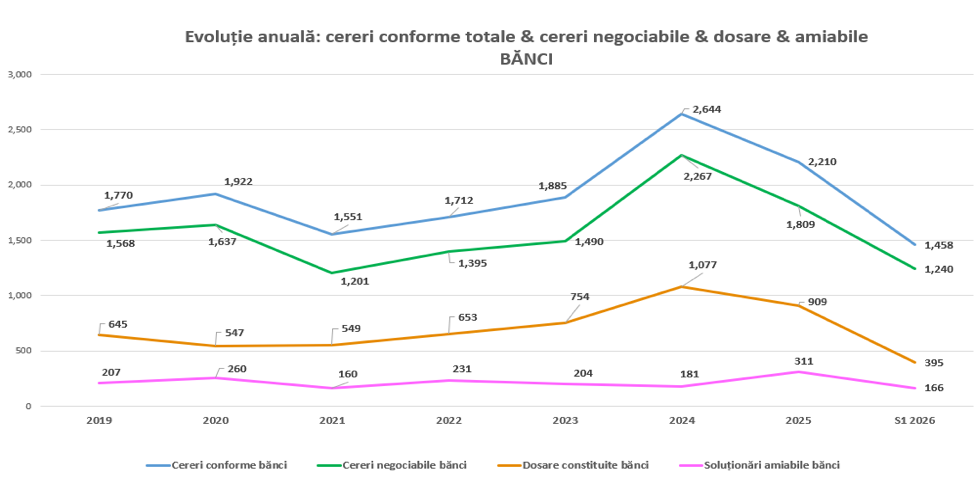
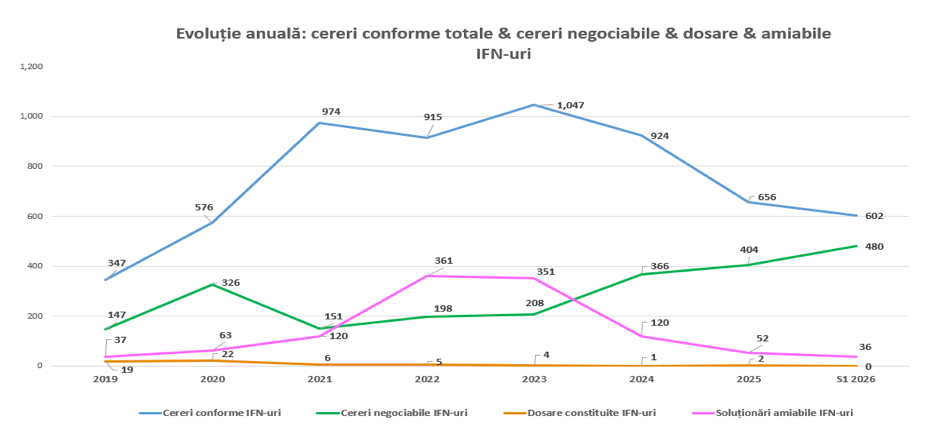
    Din totalul cererilor primite până la finalul S1 2026, 1.458 cereri adresau diverse spețe în relația cu banca (vs 1.095 în S1 2025), în vreme ce 602 solicitări vizau diferite aspecte ale relației consumatorilor cu IFN-urile (vs 369 în S1 2025).

    Astfel, ponderea cererilor adresate IFN-urilor a crescut peste valoarea din perioada de referință a anului trecut: de la 25% din total/S1 2025, până la aproximativ 29% din total/S1 2026.

    Complementar, ponderea cererilor adresate băncilor prezintă o scădere în cele două perioade comparate: 75% din total/la final de S1 2025, respectiv 71% din total/S1 2026.

    În acest perimetru statistic precizăm și faptul că, în primele șase luni ale acestui an, numărul cererilor de radiere a înregistrărilor din Biroul de Credit (BC) a cunoscut o evoluție ușor crescătoare față de cea a anului trecut, dar ponderea acestora a scăzut din total, având în vedere baza de raportare din acest an (mai mare cu 40% față de aceeași perioadă de referință de anul trecut).

    La sfârșitul S1 2026, se înregistrează un număr de 340 cereri de ștergere a înregistrărilor din BC (218 în raport cu băncile + 122 în raport cu IFN-urile), numărul acestui tip de cereri înregistrat la finalul S1 2025 fiind de 321 (156 în raport cu băncile + 165 în raport cu IFN-urile). Reamintim că cererile care au ca obiect solicitarea de radiere a înregistrărilor din Biroul de Credit sunt în majoritate clasate, deoarece există o legislație specială aplicabilă, în acest caz fiind  imposibilă o astfel de negociere.

    Numărul total de dosare constituite la finalul S1 2026 a ajuns la 395, toate fiind formate în relația cu băncile. Comparativ, în primele șase luni ale anului 2025 s-au format 415 dosare. Dintre dosarele formate în acest an și soluționate până la finalul perioadei de referință, 332 s-au finalizat printr-o hotărâre (părțile au acceptat soluția propusă de conciliator), alte 26 dosare aflându-se în curs de procesare (la finalul S1 2026). În 32 de dosare una dintre părți a refuzat soluția propusă de conciliator și s-a pronunțat o încheiere, iar în 5 dosare una dintre părți s-a retras.

    Numărul hotărârilor din primul semestru al acestui an este de 332, comparativ cu situația din perioada similară a anului anterior, când se înregistrau 373 hotărâri (în cele două perioade analizate, S1 2026 și S1 2025, ponderea hotărârilor din totalul soluțiilor este de 91%/S1 2026, respectiv de 97%/S1 2025).

    Totodată, până la finalul S1 2026, 202 cereri au fost soluționate amiabil de către comercianți, după sesizarea CSALB (comercianții au negociat direct cu consumatorii), respectiv 166 de cereri soluționate amiabil în relația cu băncile și 36 de cereri soluționate amiabil de către IFN-uri. (vs S1 2025: 123 cereri soluționate direct, dintre care 91 de către bănci și 32 de IFN-uri). Practic, în comparație cu perioada de referință a anului trecut, numărul cererilor soluționate amiabil de către bănci aproape că s-a dublat.


    La finalul S1 din acest an, au fost înregistrate 1.469 de solicitări telefonice, iar un număr de 304 persoane/consumatori au accesat chat-ul de pe site-ul CSALB (vs S1 2025 când am înregistrat 1.025 de solicitări telefonice, iar 165 persoane au accesat chat-ul de pe site-ul CSALB).


    Situația cererilor în raport cu comercianții este următoarea:

    Bănci:

    • 458 cereri conforme;
    • 108 cereri neconforme;
    • 030 solicitări diverse de informații.


    Clasificarea celor 1.458 cereri conforme:

    • 395 dosare constituite la finalul S1 2026 (la începutul anului 2026 au fost constituite 30 dosare din cereri conforme înregistrate la finalul anului 2025);
    • 175 cereri în faza de filtru – se verifică documentele;
    • 166 cereri soluționate amiabil de părți, însă după sesizarea CSALB de către consumator;
    • 728 cereri clasate;
    • 24 cereri au fost conexate.


    Clasificarea celor 395 dosare aflate în procedura cu soluție propusă/conciliere:

    • 332 hotărâri pronunțate – părțile s-au înțeles;
    • 26 dosare în fază de procesare;
    • 32 încheieri – părțile nu s-au înțeles;
    • 5 dosare în care una dintre părți s-a retras

    Modalitatea de transmitere a cererilor conforme – indiferent de canalul de sesizare, toate cererile conforme sunt introduse în aplicația IT de gestiune a cererilor și dosarelor:

    • 938 au fost transmise prin aplicație (site);
    • 321 au fost transmise via e-mail;
    • 176 au fost trimise prin poștă;
    • 23 au fost aduse și înregistrate de consumatori la sediul CSALB.

    IFN-uri:

    • 602 de solicitări conforme;
    • 25 cereri neconforme.

    Clasificarea celor 602 cereri conforme:

    • 56 de cereri în faza de filtru;
    • 36 cereri au fost soluționate amiabil de IFN și consumatori, după sesizarea CSALB de către consumator;
    • 510 clasate – refuzate de IFN-uri.

    Modalitatea de transmitere a cererilor conforme:

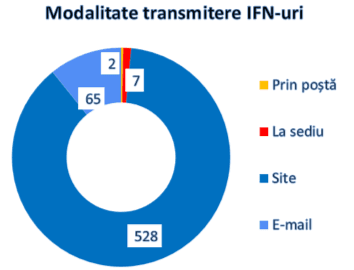
    • 528 au fost transmise prin aplicație (site);
    • 65 au fost transmise via e-mail;
    • 7 au fost aduse și înregistrate de consumatori la sediul CSALB;
    • 2 au fost trimise prin poștă.

    Cererile consumatorilor se înscriu în următoarele tipologii:

    • Probleme generate de produsele de creditare:
      • Restituiri de sume (comisioane, dobânzi);
      • Diminuare sold credit/datorie/rată ori anulare restanță;
      • Reeșalonări/refinanțări/rescadențări;
      • Renegociere/reechilibrare contract (inclusiv pentru motive de impreviziune);
      • Găsirea unei soluții pentru rezolvarea problemelor (în general);
      • Trecerea de la indicele ROBOR la IRCC;
      • Conversie monedă acordare credit;
      • Probleme cu polițele de asigurare (bancassurance);
      • Recalculare dobânzi;
      • Angajament de plată;
      • Declararea scadenței anticipate;
      • Eliminarea anumitor clauze;
      • Biroul de Credit (radierea înregistrărilor din BC).


    • Probleme de natură operațională:
      • Probleme privind funcționarea bancomatelor (inclusiv restituiri de sume);
      • Probleme legate de transferurile bancare și restituiri de comisioane aferente tranzacțiilor;
      • Restituiri de sume în cazul erorilor de procesare;
      • Recuperări de sume transferate eronat de consumatori (internet banking);
      • Clarificări ale modului de calcul pentru sumele retrase de bănci din contul cardului de credit;
      • Alte probleme referitoare la carduri (anulare/modificare nume);
      • Probleme referitoare la cursul valutar și dobânzi aplicate în cazul utilizării cardului în străinătate;
      • Probleme referitoare la transferurile interbancare.


    • Probleme referitoare la alte tipuri de activități:
      • Probleme referitoare la executarea silită (suspendări/sistări);
      • Solicitări pentru eliberarea unor documente (grafice rambursare, extrase, radierea ipotecii etc.);
      • Restituiri de sume poprite;
      • Fraudă pe canale bancare.


    Clasarea cererilor are drept cauză principală refuzul comercianților de a soluționa litigiul prin proceduri SAL, iar motivele de clasare pot fi structurate pe mai multe categorii:

    • Motive justificate (principale) – cererea vizează:
      • ștergerea înregistrărilor raportate la Biroul de Credit;
      • creditele de tip „Prima Casă”;
      • creanțe cesionate către societăți comerciale care nu se află sub reglementarea BNR;
      • prima de la stat din contractele de economisire – creditare.


    • Motive ce țin de consumatori:
      • alegerea unui comerciant care nu are activitatea reglementată de BNR;
      • alegerea unui comerciant cu care nu se află în raporturi contractuale;
      • nu s-au oferit informațiile/documentele necesare pentru soluționarea cererii;
      • consumatorul nu răspunde în termen de 90 de zile ori se retrage în timpul negocierilor.


    • Alte motive:
      • existența unui dosar în instanța de judecată;
      • au fost inițiate procedurile de executare silită;
      • comercianții au făcut mai multe oferte, dar toate ofertele au fost refuzate de consumator (anterior sesizării CSALB), iar comercianții își mențin punctul de vedere din răspunsul inițial;
      • solicitare lipsită de temei (apreciază comerciantul).

    ANALIZĂ COMPARATIVĂ:

    Cifre S1 2025:

    · 1.464 cereri conforme – 244 cereri pe lună;

    · 373 dosare soluționate prin hotărâri/ împăcarea părților (medie de 62 hotărâri/lună), din  415 dosare constituite la finalul S1 2025 (medie de 69 dosare/lună);

    ·       123 cereri soluționate amiabil de părți după sesizarea CSALB – (medie de 21 cereri soluționate amiabil & direct între părți/lună).


    Cifre 2025 (întreg anul):

    · 2.866 cereri – 239 cereri pe lună;

    · 911 dosare – 76 dosare pe lună;

    · 336 cereri soluționate amiabil – 28 cereri soluționate amiabil/lună.

    Cifre S1 2026:

    · 2.060 cereri conforme – 343 cereri pe lună;

    · 332 dosare soluționate prin hotărâri/ împăcarea părților (medie de 55 hotărâri/lună), din 395 dosare constituite la finalul S1 2026 (medie de 66 dosare/lună);

    · 202 cereri soluționate amiabil de părți după sesizarea CSALB – (medie de 34 cereri soluționate amiabil & direct între părți/lună).


    CONCLUZII:

    Serviciile CSALB continuă să fie accesate de către românii care au probleme în raport cu băncile/IFN-urile. Avantajele concilierii: evitarea proceselor în instanță și continuarea raporturilor contractuale dintre părți, timpul scurt de soluționare a unui dosar (o medie de aproximativ jumătate de lună în ultimii ani, respectiv 14 zile/2024 și 13 zile/2025), expertiza conciliatorilor și gratuitatea pentru consumatori sunt avantaje importante atât pentru aceștia, cât și pentru instituțiile financiar-bancare implicate în aceste negocieri, mai ales într-o perioadă dificilă din punct de vedere economic, nu doar la nivel național, ci și internațional. În acest context, concluziile primelor șase luni ale anului 2026 sunt următoarele:

    • În primele șase luni ale anului 2026, românii au trimis 2.060 cereri de negociere cu băncile și IFN-urile (sunt cu 40% mai multe decât în aceeași perioadă a anului 2025).
    • Ponderea cererilor adresate băncilor (din total) a scăzut de la 75% la 71%, deși băncile au primit mai multe cereri în S1 2026 decât în S1 2025. Cererile adresate IFN-urilor sunt cu 63% mai multe în primele 6 luni din 2026 decât în perioada similară din 2025, iar ponderea acestora în totalul cererilor a crescut de la 25% (S1 2025) la 29% (S1 2026).
    • Ponderea cererilor negociabile din total/S1 2026 este de 84%. În S1 2025 ponderea cererilor negociabile a fost de 78%, iar în S1 2024 a fost de 65%.

    Acest lucru se datorează scăderii de la 669 (în S1 2024) la 321 (în S1 2025), respectiv la 340 (în S1 2026) a numărului cererilor de ștergere a înregistrărilor din Biroul de Credit (care nu pot face obiectul unui dosar de negociere prin intermediul CSALB, ci sunt soluționate direct de către părți sau clasate).

    • Numărul dosarelor a ajuns la 395/S1 2026, în comparație cu 415/S1 2025. Astfel, din cele 1.240 de cereri negociabile adresate băncilor, 395 au fost transformate în dosare de negociere, în timp ce IFN-urile nu au acceptat nicio cerere negociabilă din cele 480 primite.
    • Au fost 332 de împăcări între consumatori și bănci, după acceptarea soluției propuse de conciliatori.
    • Menținerea metodei adoptate de comercianții din sistemul financiar–bancar, de soluționare amiabilă (directă) după sesizarea CSALB, reprezintă o altă cale de rezolvare a cererilor formulate de consumatori, mai ales atunci când aceste solicitări sunt simple și nu necesită neapărat intervenția/aportul de experiență al conciliatorilor CSALB: 202 astfel de cazuri/S1 2026 vs 123 astfel de cazuri la final de S1 2025. Și în acest caz băncile au recurs la această metodă de soluționare (directă) mai mult decât IFN-urile (166 de cereri soluționate direct de bănci și 36 de către IFN-uri).
    • CSALB desfășoară anual campanii de informare, educație financiară și comunicare în care sunt implicate băncile comerciale, jurnaliști și conciliatorii CSALB. În ultimii ani tot mai mulți oameni află de existența și activitatea CSALB prin intermediul campaniilor de comunicare și informare desfășurate de Centru.
    • Strategia de comunicare a CSALB pentru anul 2026 se concentrează pe tema educației financiare, cu o secțiune dedicată pe site-ul Centrului, acolo unde consumatorii pot urmări peste 40 de podcasturi si dezbateri care au fost transmise LIVE pe teme legate de creditare, economisire, investiții și gestionarea bugetului personal. La aceste dezbateri au participat președinți și vicepreședinți de bănci comerciale, conciliatori, reprezentanți ai BNR, ARB și CSALB, analiști financiari și jurnaliști.
    • În februarie 2026, CSALB a analizat profilul consumatorului de servicii financiare care s-a adresat Centrului în anii 2024-2025. Analiza celor 6.434 de cereri de negociere cu băncile/IFN-urile trimise către CSALB în anii 2024 și 2025 arată că profilul consumatorului de servicii financiar-bancare este al unui bărbat din mediul urban, preponderent bucureștean sau din zona centrală a Transilvaniei, cu vârsta cuprinsă între 41-50 de ani, care are un credit de consum în lei și care solicită băncii, printr-o cerere completată direct pe site-ul csalb.ro, reducerea costurilor creditului aflat în derulare.
    • În prima parte a acestui an, reprezentanții CSALB au continuat întâlnirile cu elevii în cadrul Săptămânii altfel, cărora li se prezintă cursuri de educație financiară adaptate vârstei și nevoilor acestora.
    • Site-ul csalb.ro are o secțiune dedicată educației financiare unde se regăsesc informații text și video, utile consumatorilor în deciziile financiare pe care aceștia le iau.
    • Producțiile informative realizate de CSALB sunt promovate atât pe canalele proprii ale CSALB (site, Facebook, LinkedIn, YouTube, Instagram, TikTok), cât și prin intermediul partenerilor media: canale TV, radio, presa online, publicații din presa locală, bloguri.
    • O altă metodă de informare a consumatorilor o reprezintă newsletterul CSALB, trimis către consumatorii de servicii financiare care se abonează pentru primirea acestor informații. Pe site-ul csalb.ro a fost creată o pagină nouă dedicată înscrierii consumatorilor ca destinatari ai Newsletterelor CSALB.
    • Prin intermediul call-centerului, CSALB contactează telefonic consumatorii care doresc acest lucru (în urma acordului confirmat ca urmare a campaniilor derulate în social media). Aceștia primesc informații despre procedura de soluționare alternativă a litigiilor cu băncile/IFN-urile.
    • Pe site-ul csalb.ro, consumatorii pot intra în dialog, printr-un chat live, cu operatorii din call-center-ul CSALB. În primele șase luni din 2026, chatul a fost accesat de 304 de persoane, față de 165 de persoane care accesaseră chat-ul în S1 2025. Nevoia mai mare de informare a consumatorilor de produse și servicii financiare s-a văzut și în faptul că mai mulți oameni au apelat call-center-ul CSALB: 469 de solicitări telefonice în S1 2026, față de 1.025 în S1 2025.
    • La final de S1 2026, procedurile de negociere a consumatorilor cu băncile, intermediate de CSALB, au avut ca rezultat beneficii înregistrate de aproximativ 0,90 milioane EUR. Astfel, valoarea totală a beneficiilor rezultate (în cei peste 10 ani de activitate operațională a Centrului) este de aproximativ 18,4 milioane EUR.
    • Vor fi continuate demersurile pentru popularizarea și mediatizarea soluționării alternative prin intermediul instanțelor din țară.


    SITE-ul www.csalb.ro pune la dispoziția consumatorilor și persoanelor juridice o aplicație online prin care procesul de depunere a cererilor de conciliere este mult mai rapid și mai simplu. Pe prima pagină a site-ului, consumatorii sunt invitați să acceseze aplicația prin completarea unei cereri. Completarea cererii direct pe site-ul csalb.ro durează, în medie, 7 minute.

    Documentele introduse în formularul de înregistrare se încarcă în aplicație, iar timpul de procesare a acestora este de aproximativ o oră. Aplicația a fost configurată cu respectarea principiilor Regulamentului General privind Protecția Datelor Personale (GDPR).

    Centrul de Soluționare Alternativă a Litigiilor în Domeniul Bancar (CSALB) este o entitate juridică autonomă, neguvernamentală, apolitică, fără scop lucrativ, de interes public, cu personalitate juridică, înființată în baza Ordonanței Guvernului nr. 38/2015 privind soluționarea alternativă a litigiilor dintre consumatori și comercianți, ce transpune la nivel național Directiva 2013/11/UE privind soluționarea alternativă a litigiilor în materie de consum și de modificare a Regulamentului (CE) nr. 2006/2004 și a Directivei 2009/22/CE.
     

    Descarca document
    Continuare
  • Consumatorii au trimis cu 40% mai multe cereri de negociere cu băncile și IFN-urile în cadrul CSALB

    14 iulie, București. În prima jumătate a acestui an consumatorii au trimis un număr record de cereri de negociere cu băncile și IFN-urile, către Centrul de Soluționare Alternativă a Litigiilor în domeniul Bancar (CSALB). Cele 2.060 de solicitări reprezintă cel mai mare număr semestrial din cei peste 10 ani de activitate ai CSALB, iar trimestrul al doilea din acest an a fost singurul în care a fost depășit numărul de 1.000 de cereri conforme înregistrate (1.092 solicitări). Creșterea de 40% față de S1 2025 (1.464 cereri) reflectă situația economică dificilă la nivel național, dar și internațional, în care consumatorii caută soluții pentru a-și ameliora situația financiară personală, afectată de creșterea costului vieții. În ceea ce privește numărul de dosare de conciliere, în prima jumătate de an băncile au intrat în aproximativ 400 de negocieri, în timp ce IFN-urile nu au acceptat nicio cerere spre negociere, deși au primit peste 600 de solicitări.


    În primul semestru, 332 de negocieri s-au încheiat cu împăcarea părților, reprezentând 91% din totalul negocierilor purtate. Beneficiile totale rezultate din negocieri s-au apropiat de 1 milion de euro în prima jumătate a anului, ceea ce înseamnă aproximativ 2.700 de euro obținuți, în medie, în urma fiecărei nemultumiri încheiate amiabil. De altfel, 59 de procese din instanțele de drept comun s-au încheiat după ce consumatorii și băncile, la recomandarea judecătorilor sau din inițiativă unei dintre părți, au negociat litigiul în cadrul CSALB, gratuit pentru consumatori, în doar două săptămâni (în medie) și cu ajutorul unui conciliator, specialist în domeniul financiar-bancar. În total, începând cu 2021, peste 880 de procese s-au încheiat în mod amiabil, în cadrul de dialog oferit de CSALB.

    Din totalul cererilor primite până la finalul S1 2026, 1.458 adresau diverse spețe în relația cu banca (față de 1.095 în S1 2025), în vreme ce 602 vizau diferite aspecte ale relației consumatorilor cu IFN-urile (vs 369 în S1 2025). Cererile adresate IFN-urilor sunt cu 63% mai multe în primele 6 luni din 2026 decât în perioada similară din 2025, iar ponderea acestora în totalul cererilor a crescut de la 25% (S1 2025) la 29% (S1 2026).

    Totodată, până la finalul S1 2026, 202 cereri au fost soluționate direct între comercianți și consumatori, după sesizarea CSALB: 166 de cereri soluționate direct de către bănci și 36 de cereri soluționate amiabil de către IFN-uri (față de 91 soluționate de către bănci și 32 de IFN-uri în perioada similară din 2025).

    Practic, în comparație cu anul trecut, numărul cererilor soluționate amiabil de către bănci aproape că s-a dublat. Menținerea metodei adoptate de comercianții din sistemul financiar–bancar, de soluționare amiabilă (directă) după sesizarea CSALB, reprezintă o altă cale de rezolvare a cererilor formulate de consumatori, mai ales atunci când aceste solicitări sunt simple și nu necesită neapărat intervenția/aportul de expertiză al conciliatorilor CSALB. Și în acest caz băncile au recurs la această metodă de soluționare (directă) mai mult decât IFN-urile.

    Cele mai frecvente spețe pe care conciliatorii CSALB le analizează sunt cele legate de contractele de creditare. Aproximativ 90% din totalul cererilor se referă la restituiri de sume (comisioane, dobânzi), la diminuarea soldului unui credit (a datoriei totale), diminuarea ratelor lunare ori anularea unor restanțe,  reeșalonări / rescadențări / refinanțări / renegocieri / reechilibrarea contractelor (inclusiv pentru motive de impreviziune). În aceeași sferă a optimizării costurilor aferente contractelor se regăsesc și solicitările de găsire a unei soluții pentru rezolvarea problemelor (în general), trecerea de la indicele ROBOR la IRCC (încă din perioada pandemiei sunt formulate astfel de cereri), conversia monedei creditului, recalcularea dobânzilor, asumarea unor angajamente de plată și eliminarea anumitor clauze. Sunt primite și cereri de radiere a înregistrărilor din Biroul de Credit, pentru repunerea în graficul de rambursare (pentru cei aflați în executare silită), trecerea la dobândă fixă, renunțarea la proces sau cereri care au ca obiect rezolvarea unor situații generate de fraudele pe canale bancare.


    Crește calitatea cererilor


    În primul semestru, ponderea cererilor negociabile din total este de 84%, față de perioada similară a anului trecut, când ponderea cererilor negociabile era de 78%, în timp ce în S1 2024 a fost de 65%.

    Acest lucru se datorează scăderii de la 669 (în S1 2024), la 321 (în S1 2025), respectiv la 340 (în S1 2026, dar pe fondul unei creșteri a volumului total de cereri înregistrate) a numărului cererilor de ștergere a înregistrărilor din Biroul de Credit, care nu pot face obiectul unui dosar de negociere prin intermediul CSALB, ci sunt soluționate direct de către părți sau clasate.

    Numărul dosarelor a ajuns la 395/S1 2026, în comparație cu 415/S1 2025. Astfel, din cele 1.240 de cereri negociabile adresate băncilor, 395 au fost transformate în dosare de negociere, în timp ce IFN-urile nu au acceptat transformarea în dosar a niciuneia dintre cele 480 de cereri negociabile primite.


    Alexandru Păunescu, reprezentantul Băncii Naționale a României în Colegiul de Coordonare al CSALB:

    „Contextul tensionat de pe plan intern și internațional generează stres financiar pentru toți consumatorii români și, în special, pentru cei care au contractat împrumuturi bancare anterior acestor situații de criză. Creșterea prețurilor și dezechilibrele macroeconomice interne, precum și conflictele de la nivel internațional generează îngrijorări justificate pentru oameni.

    De aceea, mulți dintre ei încearcă să găsească rezolvări, să anticipeze situațiile complicate și să-și valorifice eficient și precaut finanțele personale. Sunt tot atâtea motive pentru creșterea numărului de cereri trimise de consumatori către CSALB. Din fericire pentru aceștia, în domeniul bancar a fost creat acest cadru de dialog dintre consumatori și comercianți, care funcționează fără întrerupere de peste un deceniu.

    Începând din 2016, prin intermediul CSALB s-au derulat peste 6.400 de negocieri, majoritatea între consumatori și bănci. Alte 3.000 de solicitări ale consumatorilor transmise către CSALB și-au găsit rezolvarea direct cu comercianții, pe spețe mai simple, dar important este că părțile au convenit o rezolvare în afara instanțelor. De altfel, din 2021 până acum, 880 de procese începute în instanță și-au găsit rezolvarea în mod amiabil, în cadrul CSALB. Cele mai multe soluții din aceste cazuri provenite din instanță au presupus restituirea unor sume de bani consumatorilor, dar și suspendarea executării silite ori reintrarea într-un grafic de rambursare, cu respectarea unui angajament de plată.

    Din păcate, IFN-urile au acceptat mai puțin de 60 de cereri de negociere în ultimii 8 ani, ceea ce reprezintă un semnal de îngrijorare pentru disponibilitatea către dialog și rezolvarea amiabilă a problemelor pe care le întâmpină consumatorii instituțiilor financiare nebancare. IFN-urile au fost mai deschise către rezolvarea directă a solicitărilor, multe dintre acestea fiind pentru ștergerea înregistrărilor negative din Biroul de Credit.

    În ultimii 10 ani băncile și-au schimbat modul de relaționare cu clienții și tratează negocierile într-o manieră mult mai flexibilă și mai personalizată. Abordarea conflictuală s-a redus, disponibilitatea băncilor pentru negociere a crescut considerabil, inclusiv procedurile interne ale băncilor fiind adaptate pentru a susține acest proces.

    Reamintim care sunt principalele avantaje ale concilierii. În primul rând sunt legate de timpul scurt de soluționare. Consumatorul care cheamă banca sau IFN-ul în instanță nu are o problemă juridică, ci una financiară. Consumatorul ajunge în instanță pentru că nu mai poate plăti sau și-ar dori o reducere a ratei. Dar soluția judecătorului poate veni după ani de procese, în timp ce nevoia consumatorului este urgentă. Această nevoie este satisfăcută prin conciliere, deoarece o negociere cu banca sau cu IFN-ul poate dura, în medie, doar două săptămâni în cadrul CSALB, fără ca respectivul consumator să plătească ceva. Nu în ultimul rând, consumul emoțional și posibilitatea unei sentințe nefavorabile în instanță cântăresc decisiv în favoarea concilierii.”

    Despre CSALB: CSALB este o entitate înființată ca urmare a unei Directive europene și intermediază gratuit și în mai puțin de trei luni negocierea dintre consumatori și bănci sau IFN-uri pentru contractele aflate în derulare. Consumatorii din orice județ al țării pot trimite cereri către Centrul de Soluționare Alternativă a Litigiilor în domeniul Bancar (CSALB) completând un formular online direct pe site-ul www.csalb.ro. Dacă banca acceptă intrarea în procedură de conciliere/negociere este desemnat un conciliator. CSALB colaborează cu 16 conciliatori, dintre cei mai buni specialiști în drept, cu expertiză în domeniul financiar-bancar. Totul se rezolvă amiabil, iar înțelegerea părților are puterea unei hotărâri în instanță. Mai multe informații despre activitatea Centrului puteți obține și la telefon 021 9414 (apel cu tarif normal).


    Descarca document
    Continuare
  • CSALB: Recomandăm consumatorilor să ia decizii informate și raționale în contextul dezbaterilor publice privind indicele ROBOR

    11 iunie, București. Comunicatul recent al Consiliului Concurenței, referitor la amendarea unui număr de 10 bănci care participă la stabilirea indicelui ROBOR, a creat multă emoție în rândul consumatorilor care au contractat credite a căror dobândă se calculează în raport cu acest indice. Dezbaterile care au urmat, au stârnit reacții și întrebări din partea consumatorilor, în contextul în care anumite persoane publice au transmis mesaje care îndemnau consumatorii să solicite deja despăgubiri în instanță.

    Cu toate acestea, băncile vizate de această măsură au transmis public că vor recurge la controlul legalității acestui act administrativ, ceea ce presupune câțiva ani de procese în contencios administrativ, între bănci și Consiliul Concurenței, până când instanțele de judecată vor decide asupra legalității și temeiniciei actelor emise de autoritatea de concurență. Până la finalizarea acestor procese, considerăm că este în interesul consumatorilor să se informeze din surse credibile și să evite deciziile luate impulsiv, sub presiunea creată de dezbaterea publică.


    Centrul de Soluționare Alternativă a Litigiilor în domeniul Bancar (CSALB) recomandă consumatorilor să ia decizii raționale, nu sub influența emoțiilor. De aceea, ei trebuie să rămână prudenți și să nu se lase influențați de unele declarații apărute în spațiul public, mai ales că în acest moment nu există nici măcar o motivare a deciziei din partea Consiliului Concurenței și nici nu se cunosc argumentele care au stat la baza acesteia.


    Situațiile trebuie analizate individual

    Reamintim consumatorilor că fiecare contract de credit și fiecare situație financiară reflectă cazuri unice. Din acest motiv, soluțiile prezentate ca fiind universal aplicabile sau promisiunile privind obținerea unor rezultate identice pentru toți consumatorii trebuie evaluate cu atenție. Credem că fiecare situație merită analizată individual, iar fiecare consumator trebuie să aibă acces la toate informațiile necesare înainte de a decide care este cea mai potrivită cale de urmat și când anume trebuie urmată respectiva cale.


    Dreptul consumatorilor de a se adresa instanțelor este unul legitim. În același timp, înainte de asumarea unor costuri, riscuri și durate semnificative asociate litigiilor, consumatorii trebuie să evalueze cu atenție toate opțiunile disponibile și să solicite informații complete privind consecințele juridice și financiare ale demersurilor care le pot fi propuse. Experiența CSALB din ultimii 10 ani ne-a arătat că multe dintre problemele apărute în relația dintre consumatori și bănci pot fi analizate și negociate, iar soluțiile identificate prin dialog și conciliere sunt mai rapide și adaptate nevoilor concrete ale fiecărei persoane.


    CSALB rămâne o opțiune alternativă la instanțele de judecată, deschisă și gratuită pentru toți consumatorii care doresc să își clarifice situația contractuală, să poarte un dialog cu banca sau să identifice soluții pentru eventualele dispute apărute în relația cu aceasta. Încrederea se construiește prin dialog, iar deciziile bune se iau pe baza informațiilor complete și a unei evaluări lucide a opțiunilor disponibile.


    Rolul CSALB este acela de a oferi un cadru independent, imparțial și transparent în care consumatorii și instituțiile financiar-bancare pot căuta împreună soluții pentru rezolvarea neînțelegerilor dintre ei. De aceea, indiferent de evoluția procedurilor administrative sau judiciare aflate în desfășurare, consumatorii care consideră că au motive de nemulțumire în relația cu banca lor pot analiza și varianta unei proceduri de conciliere prin intermediul CSALB.


    În perioade marcate de incertitudine și dezbatere publică intensă, echilibrul, informarea corectă și evaluarea atentă a tuturor alternativelor reprezintă cele mai bune instrumente pentru protejarea intereselor consumatorilor. CSALB își reafirmă disponibilitatea de a sprijini dialogul constructiv dintre consumatori și instituțiile financiar-bancare și de a contribui la identificarea unor soluții echitabile, în beneficiul părților implicate.


    ***


    Despre CSALB: CSALB este o entitate înființată ca urmare a unei Directive europene și intermediază gratuit și în mai puțin de trei luni negocierea dintre consumatori și bănci sau IFN-uri pentru contractele aflate în derulare. Consumatorii din orice județ al țării pot trimite cereri către Centrul de Soluționare Alternativă a Litigiilor în domeniul Bancar (CSALB) completând un formular online direct pe site-ul www.csalb.ro. Dacă banca acceptă intrarea în procedură de conciliere/negociere este desemnat un conciliator. CSALB colaborează cu 16 conciliatori, dintre cei mai buni specialiști în drept, cu expertiză în domeniul financiar-bancar. Totul se rezolvă amiabil, iar înțelegerea părților are puterea unei hotărâri în instanță. Mai multe informații despre activitatea Centrului puteți obține și la telefon 021 9414 (apel cu tarif normal).


    Descarca document
    Continuare
  • RAPORT PRIVIND ACTIVITATEA DE SOLUȚIONARE ALTERNATIVĂ A LITIGIILOR LA 31.03.2026

    În primele trei luni din 2026, 231 consumatori au parcurs întregul proces de conciliere: depunere cerere, negociere, hotărâre finală ó soluție acceptată de ambele părți în 150 de cazuri, ori au ajuns la o înțelegere amiabilă direct cu băncile/IFN-urile, după ce au apelat la CSALB (în 81 de cazuri).

    În primele trei luni ale anului au fost închise 29 procese în instanță, pentru că părțile au dorit și au reușit să găsească o soluție amiabilă în cadrul CSALB.


    Numărul de cereri înregistrate în primele trei luni ale anului (968 cereri) arată o ușoară creștere față de perioada T1 2025 (916 cereri) cu aproximativ 6% în anul curent. Unii consumatori au continuat să întâmpine dificultăți reale de plată, iar aceste circumstanțe justificate au presupus identificarea unor soluții de reechilibrare a obligațiilor contractuale (solicitările fiind trimise direct creditorilor sau fiind formulate prin intermediul CSALB).

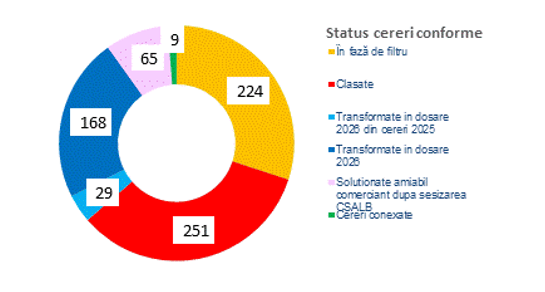
    Din totalul cererilor primite până la finalul T1 2026, 717 adresau diverse spețe în relația cu banca, în vreme ce 251 vizau diferite aspecte ale relației consumatorilor cu IFN-urile.

    Astfel, ponderea cererilor adresate IFN-urilor a crescut ușor peste valoarea din perioada de referință a anului trecut: de la 21% din total/T1 2025, până la aproximativ 26% din total/T1 2026.

    Complementar, ponderea cererilor adresate băncilor prezintă o scădere în cele două perioade comparate: 79% din total/la final de T1 2025, respectiv 74% din total/T1 2026.

    În acest perimetru statistic precizăm și faptul că, în primele trei luni ale acestui an, cererile de radiere a înregistrărilor din Biroul de Credit (BC) au cunoscut o evoluție ușor crescătoare față de cea a anului trecut.

    La sfârșitul T1 2026, se înregistrează un număr de 177 cereri de ștergere a înregistrărilor din BC (107 în raport cu băncile + 70 în raport cu IFN-urile), numărul acestui tip de cereri înregistrat la finalul T1 2025 fiind de 155. Reamintim că cererile care au ca obiect solicitarea de radiere a înregistrărilor din Biroul de Credit sunt în majoritate clasate, deoarece există o legislație specială aplicabilă, în acest caz fiind  imposibilă o astfel de negociere.

    Numărul total de dosare constituite la finalul T1 2026 a ajuns la 197, toate fiind formate în relația cu băncile. Comparativ, în primele trei luni ale anului 2025 s-au format 189 dosare, ceea ce înseamnă o creștere cu aproximativ 5% în anul curent a acestui indicator statistic. Dintre dosarele formate în acest an și soluționate până la finalul perioadei de referință, 150 s-au finalizat printr-o hotărâre (părțile au acceptat soluția propusă de conciliator), alte 35 dosare aflându-se în curs de procesare (la finalul T1 2026). În 8 dosare una dintre părți a refuzat soluția propusă de conciliator și s-a pronunțat o încheiere, iar în 4 dosare una dintre părți s-a retras.

    Numărul hotărârilor din primul trimestru al acestui an este de 150, comparativ cu situația din perioada similară a anului anterior, când se înregistrau 143 hotărâri (în cele două perioade analizate, T1 2026 și T1 2025, ponderea hotărârilor din totalul soluțiilor este de 95%/T1 2026, respectiv de 99%/T1 2025).

    Totodată, până la finalul T1 2026, 81 cereri au fost soluționate amiabil de către comercianți, după sesizarea CSALB (comercianții au negociat direct cu consumatorii), respectiv 65 de cereri soluționate amiabil în relația cu băncile și 16 de cereri soluționate amiabil de către IFN-uri.

    La finalul T1 din acest an, au fost înregistrate 723 de solicitări telefonice, iar un număr de 162 persoane/consumatori au accesat chat-ul de pe site-ul CSALB.


    Situația cererilor în raport cu comercianții este următoarea:


    Bănci:

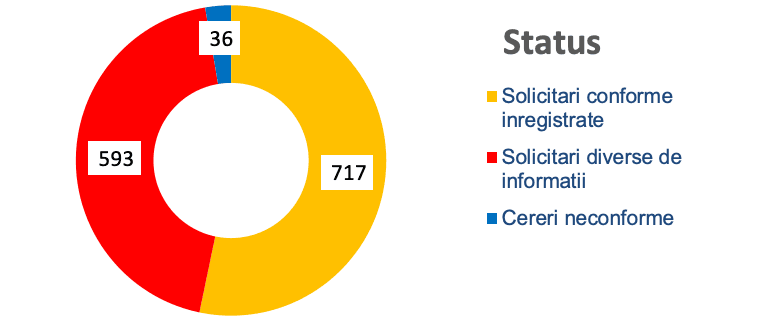
    • 717 cereri conforme;
    • 36 cereri neconforme;
    • 593 solicitări diverse de informații.


    Clasificarea celor 717 cereri conforme:

    • 197 dosare constituite la finalul T1 2026 (la începutul anului 2026 au fost constituite 29 dosare din cereri conforme  înregistrate la finalul anului 2025);
    • 224 cereri în faza de filtru – se verifică documentele;
    • 65 cereri soluționate amiabil de părți, însă după sesizarea CSALB de către consumator;
    • 251 cereri clasate;
    • 9 cereri au fost conexate.


    Clasificarea celor 197 dosare aflate în procedura cu soluție propusă/conciliere:

    • 150 hotărâri pronunțate – părțile s-au înțeles;
    • 35 dosare în fază de procesare;
    • 8 încheieri – părțile nu s-au înțeles;
    • 4 dosare în care una dintre părți s-a retras.


    Modalitatea de transmitere a cererilor conforme – indiferent de canalul de sesizare, toate cererile conforme sunt introduse în aplicația IT de gestiune a cererilor și dosarelor:

    • 446 au fost transmise prin aplicație (site);
    • 175 au fost transmise via e-mail;
    • 83 au fost trimise prin poștă;
    • 13 au fost aduse și înregistrate de consumatori la sediul CSALB.


    IFN-uri:

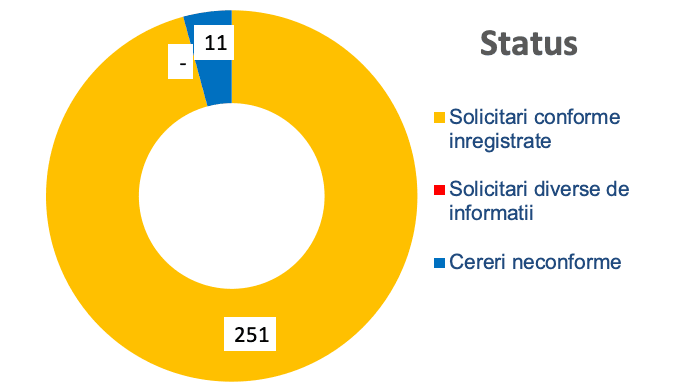
    • 251 de solicitări conforme;
    • 11 cereri neconforme.


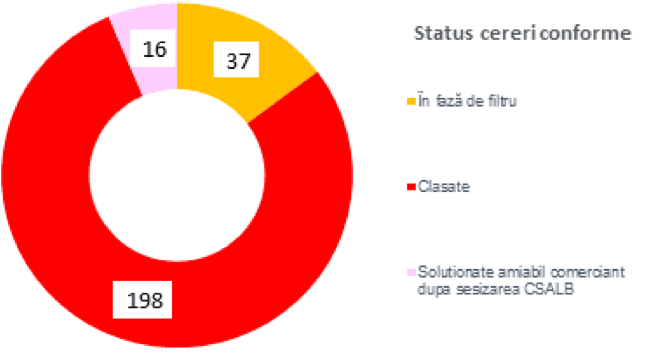
    Clasificarea celor 251 cereri conforme:

    • 37 de cereri în faza de filtru;
    • 16 cereri au fost soluționate amiabil de IFN și consumatori, după sesizarea CSALB de către consumator;
    • 198 clasate – refuzate de IFN-uri.


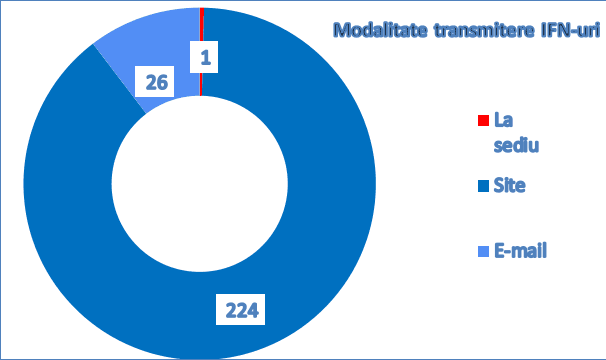
    Modalitatea de transmitere a cererilor conforme:

    • 224 au fost transmise prin aplicație (site);
    • 26 au fost transmise via e-mail;
    • 1 a fost adusă și înregistrată de consumator la sediul CSALB.


    Cererile consumatorilor se înscriu în următoarele tipologii:

    • Probleme generate de produsele de creditare:
      • Restituiri de sume (comisioane, dobânzi);
      • Diminuare sold credit/datorie/rată ori anulare restanță;
      • Reeșalonări/refinanțări/rescadențări;
      • Renegociere/reechilibrare contract (inclusiv pentru motive de impreviziune);
      • Găsirea unei soluții pentru rezolvarea problemelor (în general);
      • Trecerea de la indicele ROBOR la IRCC;
      • Conversie monedă acordare credit;
      • Probleme cu polițele de asigurare (bancassurance);
      • Recalculare dobânzi;
      • Angajament de plată;
      • Declararea scadenței anticipate;
      • Eliminarea anumitor clauze;
      • Biroul de Credit (radierea înregistrărilor din BC).


    • Probleme de natură operațională:
      • Probleme privind funcționarea bancomatelor (inclusiv restituiri de sume);
      • Probleme legate de transferurile bancare și restituiri de comisioane aferente tranzacțiilor;
      • Restituiri de sume în cazul erorilor de procesare;
      • Recuperări de sume transferate eronat de consumatori (internet banking);
      • Clarificări ale modului de calcul pentru sumele retrase de bănci din contul cardului de credit;
      • Alte probleme referitoare la carduri (anulare/modificare nume);
      • Probleme referitoare la cursul valutar și dobânzi aplicate în cazul utilizării cardului în străinătate;
      • Probleme referitoare la transferurile interbancare.
    • Probleme referitoare la alte tipuri de activități:
      • Probleme referitoare la executarea silită (suspendări/sistări);
      • Solicitări pentru eliberarea unor documente (grafice rambursare, extrase, radierea ipotecii etc.);
      • Restituiri de sume poprite;
      • Fraudă pe canale bancare.


    Clasarea cererilor are drept cauză principală refuzul comercianților de a soluționa litigiul prin proceduri SAL, iar motivele de clasare pot fi structurate pe mai multe categorii:

    • Motive justificate (principale) – cererea vizează:
      • ștergerea înregistrărilor raportate la Biroul de Credit;
      • creditele de tip „Prima Casă”;
      • creanțe cesionate către societăți comerciale care nu se află sub reglementarea BNR;
      • prima de la stat din contractele de economisire – creditare.


    • Motive ce țin de consumatori:
      • alegerea unui comerciant care nu are activitatea reglementată de BNR;
      • alegerea unui comerciant cu care nu se află în raporturi contractuale;
      • nu s-au oferit informațiile/documentele necesare pentru soluționarea cererii;
      • consumatorul nu răspunde în termen de 90 de zile ori se retrage în timpul negocierilor.


    • Alte motive:
      • existența unui dosar în instanța de judecată;
      • au fost inițiate procedurile de executare silită;
      • comercianții au făcut mai multe oferte, dar toate ofertele au fost refuzate de consumator (anterior sesizării CSALB), iar comercianții își mențin punctul de vedere din răspunsul inițial;
      • solicitare lipsită de temei (apreciază comerciantul).


    ANALIZĂ COMPARATIVĂ:

    Cifre T1 2025:

    ·  916 cereri conforme – 305 cereri pe lună;

    ·  143 dosare soluționate prin hotărâri/ împăcarea părților (medie de 48 hotărâri/lună), din 189 dosare constituite la finalul T1 2025 (medie de 63 dosare/lună);

    ·  57 cereri soluționate amiabil de părți după sesizarea CSALB – (medie de 19 cereri soluționate amiabil & direct între părți/lună).

    Cifre 2025 (întreg anul):

    · 2.866 cereri – 239 cereri pe lună;

    · 911 dosare – 76 dosare pe lună;

    · 336 cereri soluționate amiabil – 28 cereri soluționate amiabil/lună.

     Cifre T1 2026:

    · 968 cereri conforme – 323 cereri pe lună;

    · 150 dosare soluționate prin hotărâri/ împăcarea părților (medie de 50 hotărâri/lună), din 197 dosare constituite la finalul T1 2026 (medie de -66 dosare/lună);

    · 81 cereri soluționate amiabil de părți după sesizarea CSALB – (medie de 27 cereri soluționate amiabil & direct între părți/lună).


    IMAGINEA ACTIVITĂȚII OPERAȚIONALE:


    • BĂNCI


    • IFN-uri


    CONCLUZII:

    Serviciile CSALB continuă să fie accesate de către românii care au probleme în raport cu băncile/IFN-urile. Avantajele concilierii: evitarea proceselor în instanță și continuarea raporturilor contractuale dintre părți, timpul scurt de soluționare a unui dosar (o medie de aproximativ jumătate de lună în ultimii ani, respectiv 14 zile/2024 și 13 zile/2025), expertiza conciliatorilor și gratuitatea pentru consumatori sunt avantaje importante atât pentru aceștia, cât și pentru instituțiile financiar-bancare implicate în aceste negocieri, mai ales într-o perioadă dificilă din punct de vedere economic, nu doar la nivel național, ci și internațional. În acest context, concluziile primelor trei luni ale anului 2026 sunt următoarele:

    • În primele trei luni ale anului 2026, românii au trimis 968 cereri de negociere cu băncile și IFN-urile (sunt cu 6% mai multe decât în aceeași perioadă a anului 2025).
    • Ponderea cererilor adresate băncilor (din total) a scăzut de la 79% la 74%.
    • Numărul dosarelor de negociere (cereri acceptate de bănci) a ajuns la 197/T1 2026, în comparație cu 189/T1 2025.
    • Au fost 150 de împăcări între consumatori și bănci, după acceptarea soluției propuse de conciliatori.
    • Menținerea metodei adoptate de comercianții din sistemul financiar–bancar, de soluționare amiabilă (directă) după sesizarea CSALB, reprezintă o altă cale de rezolvare a cererilor formulate de consumatori, mai ales atunci când aceste solicitări sunt simple și nu necesită neapărat intervenția/aportul de experiență al conciliatorilor CSALB: 81 astfel de cazuri/T1 2026 vs 57 astfel de cazuri la final de T1 2025.
    • CSALB desfășoară anual campanii de informare, educație financiară și comunicare în care sunt implicate băncile comerciale, jurnaliști și conciliatorii CSALB. În ultimii ani tot mai mulți oameni află de existența și activitatea CSALB prin intermediul campaniilor de comunicare și informare desfășurate de Centru.
    • Strategia de comunicare a CSALB pentru anul 2026 se concentrează pe tema educației financiare, cu o secțiune dedicată pe site-ul Centrului, acolo unde consumatorii pot urmări peste 40 de podcasturi si dezbateri care au fost transmise LIVE pe teme legate de creditare, economisire, investiții și gestionarea bugetului personal. La aceste dezbateri au participat președinți și vicepreședinți de bănci comerciale, conciliatori, reprezentanți ai BNR, ARB și CSALB, analiști financiari și jurnaliști. Al 6-lea sezon al Podcasturilor CSALB va fi promovat în a doua jumătate a acestui an. Dezbaterile găzduite de CSALB vor aborda tematica inspirată din tipologia cererilor de negociere cu băncile pe care consumatorii le trimit către Prin informațiile transmise în aceste dezbateri, consumatorii vor primi instrumentele necesare pentru gestionarea și protejarea finanțelor personale într-un context macroeconomic imprevizibil.
    • În februarie 2026, CSALB a analizat profilul consumatorului de servicii financiare care s-a adresat Centrului în anii 2024-2025. Analiza celor 6.434 de cereri de negociere cu băncile/IFN-urile trimise către CSALB în anii 2024 și 2025 arată că profilul consumatorului de servicii financiar-bancare este al unui bărbat din mediul urban, preponderent bucureștean sau din zona centrală a Transilvaniei, cu vârsta cuprinsă între 41-50 de ani, care are un credit de consum în lei și care solicită băncii, printr-o cerere completată direct pe site-ul csalb.ro, reducerea costurilor creditului aflat în derulare. Beneficiile medii obținute în 2024-2025 în urma fiecărei negocieri sunt de 3.410 euro.
    • În prima parte a acestui an, reprezentanții CSALB au continuat întâlnirile cu elevii în cadrul Săptămânii altfel, cărora li se prezintă cursuri de educație financiară adaptate vârstei și nevoilor acestora.
    • Site-ul csalb.ro are o secțiune dedicată educației financiare unde se regăsesc informații text și video, utile consumatorilor în deciziile financiare pe care aceștia le iau.
    • Producțiile informative realizate de CSALB sunt promovate atât pe canalele proprii ale CSALB (site, Facebook, LinkedIn, YouTube, Instagram, TikTok), cât și prin intermediul partenerilor media (canale TV, radio, presa online, publicații din presa locală, bloguri).
    • O altă metodă de informare a consumatorilor o reprezintă newsletterul CSALB, trimis către consumatorii de servicii financiare care se abonează pentru primirea acestor informații. Pe site-ul csalb.ro a fost creată o pagină nouă dedicată înscrierii consumatorilor ca destinatari ai Newsletterelor CSALB.
    • Prin intermediul call-centerului, CSALB contactează telefonic consumatorii care doresc acest lucru (în urma acordului confirmat ca urmare a campaniilor derulate în social media). Aceștia primesc informații despre procedura de soluționare alternativă a litigiilor cu băncile/IFN-urile.
    • Pe site-ul csalb.ro, consumatorii pot intra în dialog, printr-un chat live, cu operatorii din call-center-ul CSALB. În primele trei luni din 2026, chatul a fost accesat de 162 de persoane.
    • La final de T1 2026, procedurile de negociere a consumatorilor cu băncile, intermediate de CSALB, au avut ca rezultat beneficii înregistrate de aproximativ 0,45 milioane EUR. Astfel, valoarea totală a beneficiilor rezultate (în cei peste 10 ani de activitate operațională a Centrului) este de aproximativ 18 milioane EUR.
    • Vor fi continuate demersurile pentru popularizarea și mediatizarea soluționării alternative prin intermediul instanțelor din țară.


    SITE-ul www.csalb.ro pune la dispoziția consumatorilor și persoanelor juridice o aplicație online prin care procesul de depunere a cererilor de conciliere este mult mai rapid și mai simplu. Pe prima pagină a site-ului, consumatorii sunt invitați să acceseze aplicația prin completarea unei cereri. Completarea cererii direct pe site-ul csalb.ro durează, în medie, 7 minute.

    Documentele introduse în formularul de înregistrare se încarcă în aplicație, iar timpul de procesare a acestora este de aproximativ o oră. Aplicația a fost configurată cu respectarea principiilor Regulamentului General privind Protecția Datelor Personale (GDPR).

    Centrul de Soluționare Alternativă a Litigiilor în Domeniul Bancar (CSALB) este o entitate juridică autonomă, neguvernamentală, apolitică, fără scop lucrativ, de interes public, cu personalitate juridică, înființată în baza Ordonanței Guvernului nr. 38/2015 privind soluționarea alternativă a litigiilor dintre consumatori și comercianți, ce transpune la nivel național Directiva 2013/11/UE privind soluționarea alternativă a litigiilor în materie de consum și de modificare a Regulamentului (CE) nr. 2006/2004 și a Directivei 2009/22/CE.
     

    Descarca document


    Continuare
  • Cum negociau românii cu băncile acum 10 ani și ce solicită azi?

    25 martie, București. Luna aceasta se împlinesc 10 ani de la prima negociere dintre un consumator și o bancă în România, prin intermediul CSALB. De atunci, au avut loc peste 6.000 de negocieri în cadrul Centrului de Soluționare Alternativă a Litigiilor în domeniul Bancar (CSALB). Iată ce au cerut și ce au obținut primii consumatori.


    Martie 2016. Primele două dosare de negociere cu banca

    Dosar nr. 1: Mariana R. din București a fost primul consumator care a negociat cu o bancă în România, în luna martie 2016. Conciliator desemnat: Mihaela Budișteanu.

    Ce scria consumatoarea în cererea sa: În data de 19 mai 2015 am solicitat băncii să îmi modifice contractul de credit încheiat în anul 2007, conform OUG 50/2010. Banca a trimis un act adițional care modifica respectivul contract, dar a menținut un comision de administrare de 5 lei/lună pentru viitor. Solicit returnarea acestui comision încasat începând cu anul 2010 și până în prezent (în valoare de 47,5 lei/lună) și eliminarea lui din contract până la închiderea creditului.

    Hotărârea: Banca a acceptat restituirea a 50% din suma reprezentând comisionul de administrare din perioada 2010-2016, iar comisionul de administrare a creditului se reduce la 2 lei/lună până la sfârșitul contractului de credit.

    Dosar nr. 2: Valentin N. din București a trimis a doua cerere transformată în dosar de negociere cu banca în cadrul CSALB, în luna martie, 2016. Conciliator desemnat: Valentin Cocean.

    Ce scria consumatorul în cererea sa: În 2006 am contractat un credit ipotecar, iar în 2010, după publicarea OUG 50, banca inițiază semnarea unui act adițional pentru eliminarea comisioanelor percepute abuziv. Cu toate acestea, în contract au fost păstrate mai multe comisioane. Unele au valoare zero, dar altele, așa cum este și cazul Comisionului de Monitorizare, au fost păstrate. Acest comision are valoarea de 74 de euro/lună și solicit băncii eliminarea lui din actul adițional, precum și returnarea tuturor sumelor reținute, cu plata dobânzilor penalizatoare, de la contractarea creditului, până acum. Valoarea despăgubirii solicitate este de 2.664 de euro.

    Hotărârea: Banca a acceptat încetarea perceperii comisionului de 74 de euro/lună începând cu data semnării actului adițional în care este prevăzută această modificare (ca urmare a procedurii de conciliere) și va restitui domnului Valentin N. contravaloarea comisionului de monitorizare perceput în baza contractului de credit din anul 2006, în sumă de 2.664 de euro.


    Evoluția negocierilor, așa cum o văd conciliatorii din primele dosare

    Mihaela Budișteanu, conciliator CSALB: „Observ două modificări principale în cei zece ani de conciliere în cadrul CSALB: în prezent vin tot mai multe cereri formulate de avocați, iar atitudinea băncilor s-a schimbat în bine față de perioada de început. Putem vorbi de un nou trend în care avocații își îndrumă clienții să caute o înțelegere amiabilă cu banca, înainte de chemarea în judecată. Și, de cele mai multe ori, nu se mai ajunge în fața unui judecător, deoarece părțile acceptă în majoritatea cazurilor soluțiile propuse de noi, conciliatorii CSALB. Avantajele față de instanță sunt importante: concilierile au puterea unei hotărâri judecătorești, procedura amiabilă durează doar câteva zile și este gratuită pentru consumatori. Practic, câștigă toată lumea: consumatorii, băncile, avocații, conciliatorii și chiar judecătorii, care se degrevează de procese lungi care aglomerează instanțele. Dacă în instanță părțile sunt pe poziții antagonice, iar tendința băncilor este să se apere și să desființeze argumentele consumatorilor, la CSALB este în interesul părților să facă anumite concesii, deoarece în cadrul procedurii amiabile părțile au tendința să fie cooperante pentru a-și urmări interesul. Dacă la început băncile veneau la CSALB tot ca în fața unui judecător care analiza litera legii, acum au înțeles că ceea ce facem noi pune echitatea mai presus de lege. Astfel, băncile nu mai vin la CSALB să se apere, ci să ofere soluții pentru dificultățile prin care trec consumatorii.”

    Valentin Cocean, conciliator CSALB: „Primim și acum cereri care invocă Ordonanța 50/2010 pentru eliminarea unor comisioane pe care consumatorii le consideră abuzive. Aici aș observa o primă modificare în abordarea consumatorilor: dacă la început aceștia considerau că toate comisioanele din contracte sunt abuzive și trebuie eliminate, acum au o abordare mai realistă și se simte o creștere a nivelului de educație financiară, odată cu dispariția încrâncenării din trecut. Mi se pare că în prezent consumatorii vin la CSALB mai încrezători că problema lor se poate rezolva prin dialog, chiar dacă acum vorbim de mai multe negocieri pe sume mici. În urmă cu 10 ani se adresau CSALB mulți consumatori care întâmpinau situații grave, oameni care se aflau în situația de a nu mai putea plăti ratele. Acum, vedem multe negocieri pe chestiuni principiale, în care oamenii vin să discute cu banca în cazuri uzuale sau atunci când anticipează o situație de neplată.

    O altă evoluție a acestor ani am observat-o în procedura de conciliere propriu-zisă. Aceasta a devenit mai suplă și simplificată, datorită aplicației informatice care a redus considerabil timpul de soluționare. Experiența acumulată “a uns roțile” între conciliatori și bănci, iar cele din urmă și-au îmbunătățit mult abordarea. Pentru că în procedura noastră interacțiunea umană contează foarte mult, este important ca echipele din bancă să se păstreze. Sunt bănci, de exemplu, unde colaborăm de 10 ani cu aceiași oameni, iar experiența acumulată contează foarte mult în simplificarea negocierilor.”

    Ce a însemnat negocierea cu banca pentru doi consumatori din București?


    Marian Vlad, 44 de ani, București: „Pentru familia mea, soluția oferită în cadrul CSALB în anul 2025 a fost ca un nou început. Rata pe care o aveam la banca s-a redus la jumătate (de la 500 de lei lunar, la 260 de lei), după ce banca a șters din soldul rămas de achitat suma de 60 de mii de lei. Banca și echipa CSALB au colaborat pentru obținerea acestei soluții la care nu ne puteam gândi la început, când am depus cererea de conciliere. Din fericire, procedura a fost simplă și a durat doar 3 săptămâni, de la depunerea cererii pe site, până când am primit propunerea băncii. Am discutat doar telefonic și pe e-mail cu angajații Centrului și cu domnul conciliator Septimiu Stoica. Creditul care a fost renegociat cu banca îl contractasem în anul 2014, după ce m-am mutat cu familia în Bucuresti în anul 2013, mutarea survenind ca urmare a problemelor medicale ale unuia dintre copii, ce necesită și acum tratament de specialitate. Nu am înregistrat întârzieri la plata ratelor, însă cheltuielile foarte mari din ultimii ani ne-au determinat să solicităm băncii rediscutarea contractului. Din fericire, soluția găsită ne-a ușurat viața.”  


    Ioana Rusu, 45 de ani, Bucureşti: „Am apelat la CSALB în anul 2022, într-un moment în care ratele au crescut simţitor din cauza indicelui ROBOR şi devenisem îngrijoraţi pentru viitorul familiei. La acel moment copiii noștri aveau 2 și 6 ani, salariile nu mai crescuseră de ani buni, iar în afară de creditul ipotecar aveam și un credit de nevoi personale, pentru mașină. Creditul ipotecar pe 25 de ani era pentru cumpărarea apartamentul nostru cu două camere, iar soluția obținută în cadrul CSALB parcă ne-a întinerit cu 10 ani, exact perioada de rate pe care o mai aveam de achitat. Banca ne-a șters soldul care era de peste 20.000 de euro la acel moment, iar asta ne-a permis să achităm în avans și creditul pentru mașină. La aproape patru ani de la primirea deciziei rămânem recunoscători echipei CSALB și băncii care a înțeles situația noastră și a acceptat negocierea și soluția propusă de conciliator.”

    Alexandru Păunescu, reprezentantul Băncii Naționale a României în Colegiul de Coordonare al CSALB:

    „Primii consumatori și primele bănci care au participat în negocierile din cadrul CSALB au marele merit de a fi avut încrederea că acest mecanism chiar funcționează, într-o perioadă în care neîncrederea era foarte pronunțată față de sistemul bancar. Înființarea CSALB (septembrie 2015, prin OG 38/2015),  cu doar câteva luni înainte de primele negocieri (martie 2016,) deschidea un drum pe cât de nou și provocator, pe atât de necunoscut pentru cadrul instituțional din România. Privind retrospectiv, atât cererile, cât și soluțiile propuse în primele dosare par timide în comparație cu cele din prezent. Oamenii se adresau la început CSALB ca unei instanțe, argumentau cererea lor invocând legi și așteptau de la conciliatori să dea “sentințe” care să compenseze nemulțumirile lor față de bănci. Astăzi, consumatorii de produse și servicii financiare au la dispoziție, prin intermediul CSALB, un instrument facil de negociere, perfecționat an de an și, mai ales, o punte de dialog cu băncile. Singura dezamăgire a acestor ani este că modelul CSALB nu a fost replicat și în alte domenii, cum ar fi în domeniile utilităților, comunicațiilor, transporturilor, acolo unde consumatorii ar trebui să aibă platforme de soluționare amiabilă a nemulțumirilor pe care le au față de companiile active pe aceste piețe.

    Pentru CSALB, începutul celui de-al 11 an de activitate operațională arată o continuare a trendului din anii anteriori. Termenul de soluționare rămâne la o medie de sub 2 săptămâni, față de cele 90 de zile recomandate în OG 38/2015, iar cele mai multe bănci din România acceptă să intre constant în conciliere cu consumatorii. La finalul primului trimestru vom depăși 900 de cereri înregistrate (670 adresate băncilor), din care s-au format până acum aproximativ 200 de dosare de negociere, iar 35 dintre acestea sunt dosare care au debutat în instanță, dar pe care părțile au convenit să le rezolve amiabil, în cadrul CSALB.”

    ***


    Despre CSALB: CSALB este o entitate înființată ca urmare a unei Directive europene și intermediază gratuit și în mai puțin de trei luni negocierea dintre consumatori și bănci sau IFN-uri pentru contractele aflate în derulare. Consumatorii din orice județ al țării pot trimite cereri către Centrul de Soluționare Alternativă a Litigiilor în domeniul Bancar (CSALB) completând un formular online direct pe site-ul www.csalb.ro. Dacă banca acceptă intrarea în procedură de conciliere/negociere este desemnat un conciliator. CSALB colaborează cu 16 conciliatori, dintre cei mai buni specialiști în drept, cu expertiză în domeniul financiar-bancar. Totul se rezolvă amiabil, iar înțelegerea părților are puterea unei hotărâri în instanță. Mai multe informații despre activitatea Centrului puteți obține și la telefon 021 9414 (apel cu tarif normal).


    Descarca document
    Continuare
  • Reducerea costurilor la creditele aflate în derulare – principala solicitare a consumatorilor către bănci în anii 2024-2025

    25 februarie, București. Ultimii doi ani au adus modificări importante în profilul consumatorului care se adresează Centrului de Soluționare Alternativă a Litigiilor în domeniul Bancar (CSALB). Analiza celor 6.434 de cereri de negociere cu băncile/IFN-urile trimise către CSALB în anii 2024 și 2025 arată că profilul consumatorului de servicii financiar-bancare este al unui bărbat din mediul urban, preponderent bucureștean sau din zona centrală a Transilvaniei, cu vârsta cuprinsă între 41-50 de ani, care are un credit de consum în lei și care solicită băncii, printr-o cerere completată direct pe site-ul csalb.ro, reducerea costurilor creditului aflat în derulare. Beneficiile medii obținute în 2024-2025 în urma fiecărei negocieri sunt de 3.410 euro. În 2020-2021 beneficiile medii per dosar au fost de 3.810 euro, iar în 2022-2023 s-au înregistrat cele mai mari beneficii, de 4.450 de euro, în medie, din fiecare negociere.


    Bărbați/Femei: Majoritatea consumatorilor români care au solicitat o negociere cu banca/IFN-ul prin intermediul CSALB în 2024-2025 sunt bărbați (53,3%). În ultimii doi ani ponderea acestora a fost în scădere față de perioada 2022-2023 (57,2% bărbați) și de perioada 2020-2021 (55,7% bărbați).

    Vârsta: Cei mai mulți consumatori care apelează la concilierea cu banca au peste 40 de ani. Consumatorii cu vârsta cuprinsă între 41 și 50 de ani reprezintă 28,8% din total, iar la mică distanță sunt consumatorii cu vârsta între 51 și 60 de ani (27,8%). Față de anii precedenți se observă o creștere a mediei de vârstă a celor care solicită o negociere cu banca. Dacă în 2019 categoria de vârstă dominantă era cea între 31-40 de ani (32,5%), în perioada 2024-2025 această categorie reprezintă doar 18%.


    Repartizare geografică: Cele mai multe cereri trimise de consumatori în ultimii doi ani au venit din București (12,9%), Harghita (11,9%) și Sălaj (8,68%). Se observă o depolarizare a cererilor din zona București-Ilfov către județe precum Harghita, Sălaj, Mureș și Cluj, de unde vin constant cereri de conciliere, trimise în special de avocații consumatorilor care vor să evite un proces sau care chiar se află cu băncile într-o dispută în instanță. În perioada 2018-2019 Capitala înregistra 28% din totalul cererilor trimise de români, iar între 2022-2023 regiunea din jurul Capitalei concentra 40% din solicitări (18,7% din București, 8,5% din Argeș, 5,6% din Ilfov, 4,5% din Prahova și 3,3% din Dâmbovița). În ultimii doi ani, județele din regiunea centrală a Transilvaniei însumează 40% din cereri: Harghita (11,9%), Sălaj (8,6%), Mureș (7,8%), Cluj (6,5%), Bistrița Năsăud (2,2%) și Timiș (2,2%). În același timp, București (12,9%) și județele vecine (Ilfov, Prahova Argeș, Dâmbovița) au împreună 24% din cereri. În 2025 CSALB a primit cereri și de la românii care locuiesc în Italia, Germania, Australia și Macedonia.

    Probleme sesizate în cererile către CSALB: CSALB a primit peste 6.400 de cereri în 2024 și 2025, anul 2024 fiind cel în care CSALB a înregistrat cel mai mare număr de solicitări: 3.568. Peste 65% dintre solicitările venite în ultimii doi ani au vizat reducerea costurilor pentru contractele de credit (prin negocierea comisioanelor, a dobânzilor), iar problemele cu bancomatele sau depozitele au reprezentat 12,5% din totalul cererilor. Cazurile în care consumatorii au invocat probleme sociale (reducerea veniturilor, creșterea cheltuielilor, situații medicale) au reprezentat 6,5% din total, iar litigiile începute în instanță între consumatori și bănci (soluționate, ulterior, în mod amiabil în cadrul CSALB) au reprezentat 5,2% din total. Problemele referitoare la executarea silită sau cele în care consumatorii au negociat cu creditorii lor un angajament de plată pentru datoriile restante reprezintă împreună peste 5 procente din numărul solicitărilor. Pentru prima dată intră în clasamentul celor mai întâlnite solicitări și cererile de conciliere ca urmare a fraudelor pe canalele bancare.  


    Moneda creditelor: Majoritatea creditelor la care fac referire cererile de conciliere sunt în lei (82,8% vs 86,6% între 2022-2023 și 84,2% între 2020-2021). Față de perioada anterioară (2022-2023) se observă o creștere a cererilor care se referă la credite în Euro: de la 9,1% din total între 2022-2023, la 14,3% la finalul lui 2025. Creditele în CHF reprezintă doar 1,9% din totalul solicitărilor, față de 3,8% în perioada anterioară de analiză.

    Mod de sesizare: În acest moment activitatea CSALB se realizează în proporție de 84,8% online (prin intermediul aplicației de pe site-ul csalb.ro și a e-mailului). Cei mai mulți consumatori completează cererea de intrare în negociere cu banca/IFN-ul direct pe site-ul www.csalb.ro, folosind aplicația IT. Față de anii anteriori, sesizăm o creștere importantă a numărului cererilor transmise prin poștă (de la 1,1% între 2022-2023, la 13,7% în ultimii doi ani).


    Alexandru Păunescu, reprezentantul Băncii Naționale a României în Colegiul de Coordonare al CSALB:

    „Ultimii doi ani au fost marcați, pe rând, de o încetinire economică, de creșterea deficitelor și a inflației și de modificări fiscale importante. Consumatorii români de produse și servicii financiare au resimțit toate aceste evenimente economice negative, iar una dintre soluțiile luate în calcul pentru echilibrarea bugetului personal a fost să se îndrepte către bancă pentru a solicita o renegociere a condițiilor contractuale. În 2024 am înregistrat un record al cererilor de negociere trimise către CSALB, cu peste 3.500 de solicitări venite de la consumatori. În 2024-2025, aproape 2.000 de români au intrat în negociere cu băncile după ce au solicitat, în majoritatea cererilor trimise către CSALB, o reducere a costurilor creditelor aflate în derulare. Din fericire, băncile au acceptat intrarea în conciliere, iar beneficiile rezultate din negocieri, chiar dacă în scădere față de perioada pandemiei, au depășit 3.400 de euro, în medie, pentru fiecare caz în care părțile au ajuns la o înțelegere. Surpriza ultimilor doi ani a venit din repartizarea geografică a solicitărilor adresate CSALB. Dacă în primii ani de funcționare a CSALB, majoritatea cererilor veneau din București, Ilfov și județele vecine capitalei, în ultimii doi ani vedem o orientare importantă spre conciliere a consumatorilor din județe precum Harghita, Sălaj, Mureș și Cluj. Multe dintre aceste cereri au fost formulate de consumatori, prin avocații lor, în dorința de a evita un proces în instanță sau chiar după ce acțiunile judiciare începuseră. Acest lucru arată că principalele beneficii ale concilierii, adică expertiza conciliatorilor, timpul foarte scurt de soluționare (13 zile, în medie, în 2025) și gratuitatea procedurii pentru consumatori, îi determină pe tot mai mulți avocați să încerce întâi procedura amiabilă în locul celei contencioase. Pentru CSALB acesta este un semn de maturitate pentru întregul cadru de rezolvare a diferendelor, indiferent dacă recomandarea soluției alternative vine de la judecătorul de caz sau de la avocatul uneia dintre părți.”


    ***


    Despre CSALB: CSALB este o entitate înființată ca urmare a unei Directive europene și intermediază gratuit și în mai puțin de trei luni negocierea dintre consumatori și bănci sau IFN-uri pentru contractele aflate în derulare. Consumatorii din orice județ al țării pot trimite cereri către Centrul de Soluționare Alternativă a Litigiilor în domeniul Bancar (CSALB) completând un formular online direct pe site-ul www.csalb.ro. Dacă banca acceptă intrarea în procedură de conciliere/negociere este desemnat un conciliator. CSALB colaborează cu 16 conciliatori, dintre cei mai buni specialiști în drept, cu expertiză în domeniul financiar-bancar. Totul se rezolvă amiabil, iar înțelegerea părților are puterea unei hotărâri în instanță. Mai multe informații despre activitatea Centrului puteți obține și la telefon 021 9414 (apel cu tarif normal).


    Descarca document Descarca infografic
    Continuare