 Română
 Engleză

În primele nouă luni din 2026, 793 consumatori au parcurs întregul proces de conciliere: depunere cerere, negociere, hotărâre finală => soluție acceptată de ambele părți în 460 de cazuri, ori au ajuns la o înțelegere amiabilă direct cu băncile/IFN-urile, după ce au apelat la CSALB (în 333 de cazuri).
În primele nouă luni ale anului au fost închise 73 procese în instanță, pentru că părțile au dorit și au reușit să găsească o soluție amiabilă în cadrul CSALB (față de 89 de procese închise în aceeași perioadă a anului 2025).
Numărul de cereri înregistrate în primele nouă luni ale anului (3.394 cereri) arată o creștere vizibilă față de perioada similară a anului 2025 (2.121 cereri) cu aproximativ 60% față de anul anterior. Unii consumatori au continuat să întâmpine dificultăți reale de plată, iar aceste circumstanțe justificate au presupus identificarea unor soluții de reechilibrare a obligațiilor contractuale (solicitările fiind trimise direct creditorilor sau fiind formulate prin intermediul CSALB).
Din totalul cererilor primite până la finalul T3 2026, 2.287 cereri adresau diverse spețe în relația cu banca (vs 1.620 la finalul T3 2025), în vreme ce 1.107 solicitări vizau diferite aspecte ale relației consumatorilor cu IFN-urile (vs 501 la finalul T3 2025).
Astfel, ponderea cererilor adresate IFN-urilor a crescut peste valoarea din perioada de referință a anului trecut: de la 23,6% din total/final T3 2025, până la 32,6% din total/final T3 2026.
Complementar, ponderea cererilor adresate băncilor prezintă o scădere în cele două perioade comparate: 76,4% din total/final de T3 2025, respectiv 67,4% din total/final T3 2026.
În primele nouă luni ale acestui an, numărul cererilor de radiere a înregistrărilor din Biroul de Credit (BC) a cunoscut o evoluție ușor crescătoare față de cea a anului trecut, dar ponderea acestora a scăzut din total, având în vedere baza de raportare din acest an (mai mare cu 60% față de aceeași perioadă de referință de anul trecut). La sfârșitul T3 2026, se înregistrează un număr de 513 cereri de ștergere a înregistrărilor din BC (337 în raport cu băncile + 176 în raport cu IFN-urile), numărul acestui tip de cereri înregistrat la finalul T3 2025 fiind de 500 (282 în raport cu băncile + 218 în raport cu IFN-urile). Reamintim că cererile care au ca obiect solicitarea de radiere a înregistrărilor din Biroul de Credit sunt în majoritate clasate, deoarece există o legislație specială aplicabilă, în acest caz fiind imposibilă o astfel de negociere.
Numărul total de dosare constituite la finalul T3 2026 a ajuns la 572, toate fiind formate în relația cu băncile. Comparativ, în primele nouă luni ale anului 2025 s-au format 686 dosare. Dintre dosarele formate în acest an și soluționate până la finalul perioadei de referință, 460 s-au finalizat printr-o hotărâre (părțile au acceptat soluția propusă de conciliator), alte 48 dosare aflându-se în curs de procesare (la finalul T3 2026). În 54 de dosare una dintre părți a refuzat soluția propusă de conciliator și s-a pronunțat o încheiere, iar în 10 dosare una dintre părți s-a retras.
Numărul hotărârilor din primele nouă luni ale acestui an este de 460, comparativ cu situația din perioada similară a anului anterior, când se înregistrau 595 hotărâri (în cele două perioade analizate, final T3 2026 și final T3 2025, ponderea hotărârilor din totalul soluțiilor este de aproximativ 90%/final T3 2026, respectiv de 96% din totalul soluțiilor/final T3 2025).
Totodată, până la finalul T3 2026, 333 cereri au fost soluționate amiabil de către comercianți, după sesizarea CSALB (comercianții au negociat direct cu consumatorii), respectiv 277 de cereri soluționate amiabil în relația cu băncile și 56 de cereri soluționate amiabil de către IFN-uri. (vs final T3 2025: 217 cereri soluționate direct, dintre care 176 de către bănci și 41 de IFN-uri). Practic, în comparație cu perioada de referință a anului trecut, numărul cererilor soluționate amiabil de către bănci este cu 150% mai mare.
La finalul T3 din acest an, au fost înregistrate 2.216 de solicitări telefonice, iar un număr de 499 persoane/consumatori au accesat chat-ul de pe site-ul CSALB (vs final T3 2025 când am înregistrat 1.318 de solicitări telefonice, iar 293 persoane au accesat chat-ul de pe site-ul CSALB).
Situația cererilor în raport cu comercianții este următoarea:
Bănci:
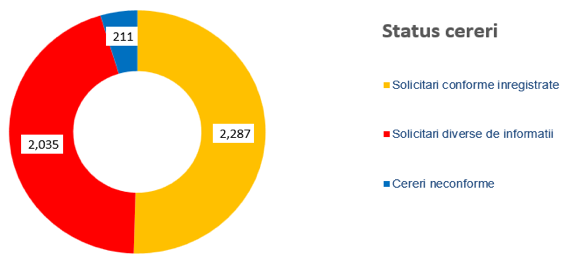
- 2287 cereri conforme;
- 211 cereri neconforme;
- 2035 solicitări diverse de informații.
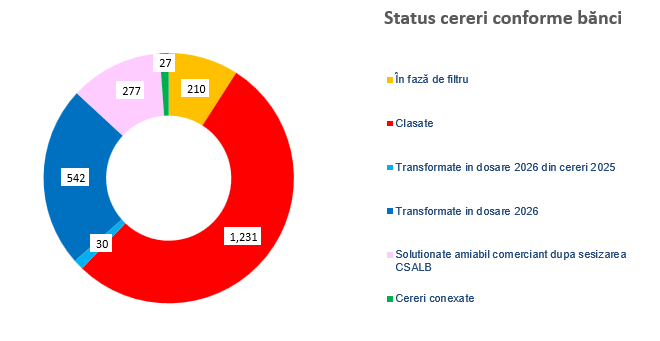
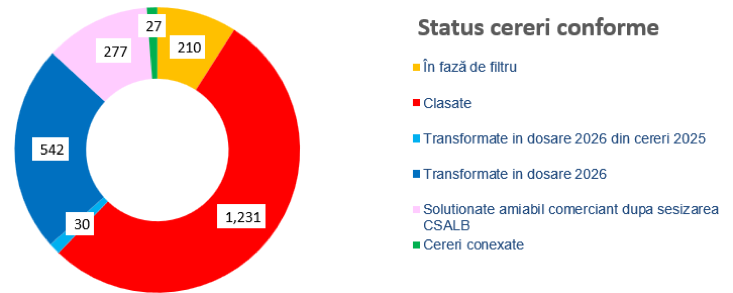
Clasificarea celor 2.287 cereri conforme:
- 572 dosare constituite la finalul T3 2026 (la începutul anului 2026 au fost constituite 30 dosare din cereri conforme înregistrate la finalul anului 2025);
- 210 cereri în faza de filtru – se verifică documentele;
- 277 cereri soluționate amiabil de părți, însă după sesizarea CSALB de către consumator;
- 1231 cereri clasate;
- 27 cereri au fost conexate.
Clasificarea celor 572 dosare aflate în procedura cu soluție propusă/conciliere:
- 460 hotărâri pronunțate – părțile s-au înțeles;
- 48 dosare în fază de procesare;
- 54 încheieri – părțile nu s-au înțeles;
- 10 dosare în care una dintre părți s-a retras.
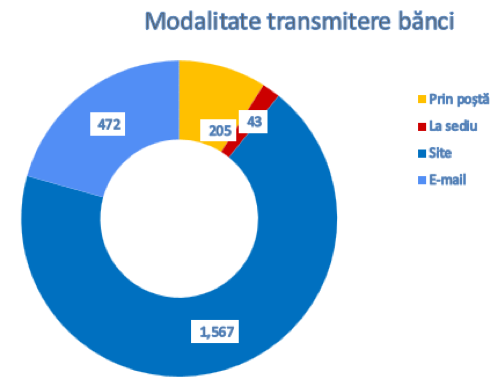
Modalitatea de transmitere a cererilor conforme – indiferent de canalul de sesizare, toate cererile conforme sunt introduse în aplicația IT de gestiune a cererilor și dosarelor:
- 1567 au fost transmise prin aplicație (site);
- 472 au fost transmise via e-mail;
- 205 au fost trimise prin poștă;
- 43 au fost aduse și înregistrate de consumatori la sediul CSALB.
IFN-uri:
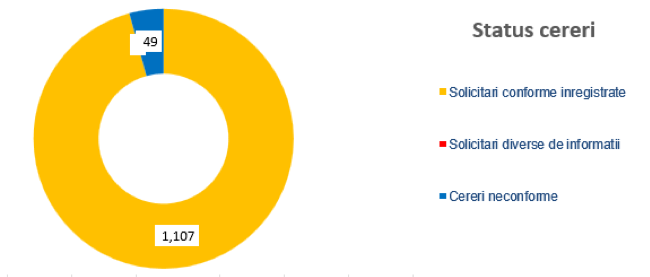
- 1107 cereri conforme;
- 49 cereri neconforme.
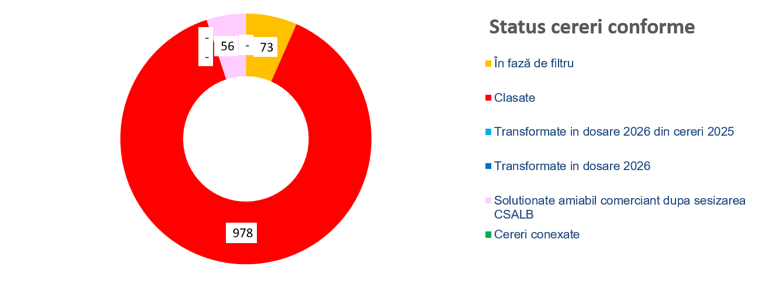
Clasificarea celor 1.107 cereri conforme:
- 73 de cereri în faza de filtru;
- 56 cereri au fost soluționate amiabil de IFN și consumatori, după sesizarea CSALB de către consumator;
- 978 clasate – refuzate de IFN-uri.
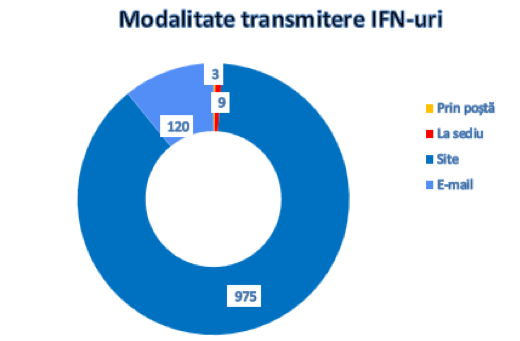
Modalitatea de transmitere a cererilor conforme:
- 975 au fost transmise prin aplicație (site);
- 120 au fost transmise via e-mail;
- 9 au fost aduse și înregistrate de consumatori la sediul CSALB;
- 3 au fost trimise prin poștă.
Cererile consumatorilor se înscriu în următoarele tipologii:
- Probleme generate de produsele de creditare:
-
- Restituiri de sume (comisioane, dobânzi);
- Diminuare sold credit/datorie/rată ori anulare restanță;
- Reeșalonări/refinanțări/rescadențări;
- Renegociere/reechilibrare contract (inclusiv pentru motive de impreviziune);
- Găsirea unei soluții pentru rezolvarea problemelor (în general);
- Trecerea de la indicele ROBOR la IRCC;
- Conversie monedă acordare credit;
- Probleme cu polițele de asigurare (bancassurance);
- Recalculare dobânzi;
- Angajament de plată;
- Declararea scadenței anticipate;
- Eliminarea anumitor clauze;
- Biroul de Credit (radierea înregistrărilor din BC).
- Probleme de natură operațională:
-
- Probleme privind funcționarea bancomatelor (inclusiv restituiri de sume);
- Probleme legate de transferurile bancare și restituiri de comisioane aferente tranzacțiilor;
- Restituiri de sume în cazul erorilor de procesare;
- Recuperări de sume transferate eronat de consumatori (internet banking);
- Clarificări ale modului de calcul pentru sumele retrase de bănci din contul cardului de credit;
- Alte probleme referitoare la carduri (anulare/modificare nume);
- Probleme referitoare la cursul valutar și dobânzi aplicate în cazul utilizării cardului în străinătate;
- Probleme referitoare la transferurile interbancare.
- Probleme referitoare la alte tipuri de activități:
-
- Probleme referitoare la executarea silită (suspendări/sistări);
- Solicitări pentru eliberarea unor documente (grafice rambursare, extrase, radierea ipotecii etc.);
- Restituiri de sume poprite;
- Fraudă pe canale bancare.
Clasarea cererilor are drept cauză principală refuzul comercianților de a soluționa litigiul prin proceduri SAL, iar motivele de clasare pot fi structurate pe mai multe categorii:
- Motive justificate (principale) – cererea vizează:
- ștergerea înregistrărilor raportate la Biroul de Credit;
- creditele de tip „Prima Casă”;
- creanțe cesionate către societăți comerciale care nu se află sub reglementarea BNR;
- prima de la stat din contractele de economisire – creditare.
- Motive ce țin de consumatori:
- alegerea unui comerciant care nu are activitatea reglementată de BNR;
- alegerea unui comerciant cu care nu se află în raporturi contractuale;
- nu s-au oferit informațiile/documentele necesare pentru soluționarea cererii;
- consumatorul nu răspunde în termen de 90 de zile ori se retrage în timpul negocierilor.
- Alte motive:
- existența unui dosar în instanța de judecată;
- au fost inițiate procedurile de executare silită;
- comercianții au făcut mai multe oferte, dar toate ofertele au fost refuzate de consumator (anterior sesizării CSALB), iar comercianții își mențin punctul de vedere din răspunsul inițial;
- solicitare lipsită de temei (apreciază comerciantul).
ANALIZĂ COMPARATIVĂ:
| Cifre T3 2025:
· 2.121 cereri conforme – 236 cereri pe lună;· 595 dosare soluționate prin hotărâri/ împăcarea părților (medie de 66 hotărâri/lună), din 686 dosare constituite la finalul T3 2025 (medie de 76 dosare/lună); · 217 cereri soluționate amiabil de părți după sesizarea CSALB – (medie de 24 cereri soluționate amiabil & direct între părți/lună).
Cifre 2025 (întreg anul): · 2.866 cereri – 239 cereri pe lună; · 911 dosare – 76 dosare pe lună; · 336 cereri soluționate amiabil – 28 cereri soluționate amiabil/lună. |
Cifre T3 2026:
· 3.394 cereri conforme – 377 cereri pe lună; · 460 dosare soluționate prin hotărâri/ împăcarea părților (medie de 51 hotărâri/lună), din 572 dosare constituite la finalul T3 2026 (medie de 64 dosare/lună); · 333 cereri soluționate amiabil de părți după sesizarea CSALB – (medie de 37 cereri soluționate amiabil & direct între părți/lună).
|
CONCLUZII:
Serviciile CSALB continuă să fie accesate de către românii care au probleme în raport cu băncile/IFN-urile. Avantajele concilierii: evitarea proceselor în instanță și continuarea raporturilor contractuale dintre părți, timpul scurt de soluționare a unui dosar (o medie de aproximativ jumătate de lună în ultimii ani, respectiv 14 zile/2024 și 13 zile/2025), expertiza conciliatorilor și gratuitatea pentru consumatori sunt avantaje importante atât pentru aceștia, cât și pentru instituțiile financiar-bancare implicate în aceste negocieri, mai ales într-o perioadă dificilă din punct de vedere economic, nu doar la nivel național, ci și internațional.
În acest context, concluziile primelor nouă luni ale anului 2026 sunt următoarele:
- În primele nouă luni ale anului 2026, românii au trimis 3.394 cereri de negociere cu băncile și IFN-urile (cu 60% mai multe decât în aceeași perioadă a anului 2025).
- Ponderea cererilor adresate băncilor (din total) a scăzut de la 76,4% la 67,4%, deși băncile au primit mai multe cereri la final de T3 2026 decât la final de T3 2025. Cererile adresate IFN-urilor au cunoscut o creștere de 220% în primele 9 luni din 2026 decât în perioada similară din 2025 (de la 501 la finalul T3 2025, la 1.107 la finalul T3 2026), iar ponderea acestora în totalul cererilor a crescut de la 23,6% (final T3 2025) la 32,6% (final T3 2026). Cu toate acestea, IFN-urile nu au acceptat nicio cerere spre negociere în cadrul CSALB, iar numărul soluționărilor directe (între IFN și consumatori, fără intervenția unui conciliator) s-a produs în 56 de cazuri. Astfel, din totalul de 1.107 cereri adresate IFN-urilor, doar 5% și-au găsit o rezolvare.
- Ponderea cererilor negociabile din total/final T3 2026 este de 85%. La finalul T3 2025 ponderea cererilor negociabile a fost de 76,5%, iar în aceeași perioadă din 2024 a fost de 71,8%.
Acest lucru se datorează scăderii de la 803 (final T3 2024), la 500 (final T3 2025), respectiv la 513 (final T3 2026) a numărului cererilor de ștergere a înregistrărilor din Biroul de Credit (care nu pot face obiectul unui dosar de negociere prin intermediul CSALB, ci sunt soluționate direct de către părți sau clasate).
- Numărul dosarelor a ajuns la 572/final T3 2026, în comparație cu 686/final T3 2025. Astfel, din cele 1.950 de cereri negociabile adresate băncilor, 572 au fost transformate în dosare de negociere, ceea ce înseamnă că aproximativ 30% din cererile adresate băncilor și-au găsit rezolvarea cu ajutorul unui conciliator CSALB, iar 12% din cereri au fost soluționate direct între comerciant și consumator, după sesizarea CSALB.
- Au fost 460 de împăcări între consumatori și bănci, după acceptarea soluției propuse de conciliatori.
- Menținerea metodei adoptate de comercianții din sistemul financiar–bancar, de soluționare amiabilă (directă) după sesizarea CSALB, reprezintă o altă cale de rezolvare a cererilor formulate de consumatori, mai ales atunci când aceste solicitări sunt simple și nu necesită neapărat intervenția/aportul de experiență al conciliatorilor CSALB: 333 astfel de cazuri/final T3 2026 vs 217 astfel de cazuri la final de T3 2025. Și în acest caz băncile au recurs la această metodă de soluționare (directă) mai mult decât IFN-urile (277 de cereri soluționate direct de bănci, față de 176 la finalul T3 2025 și 56 de către IFN-uri, față de 41 la finalul T3 2025).
- CSALB desfășoară anual campanii de informare, educație financiară și comunicare în care sunt implicate băncile comerciale, jurnaliști și conciliatorii CSALB. În ultimii ani tot mai mulți oameni află de existența și activitatea CSALB prin intermediul campaniilor de comunicare și informare desfășurate de Centru.
- Strategia de comunicare a CSALB pentru anul 2026 se concentrează pe tema educației financiare, cu o secțiune dedicată pe site-ul Centrului, acolo unde consumatorii pot urmări peste 40 de podcasturi si dezbateri pe teme legate de creditare, economisire, investiții și gestionarea bugetului personal. La aceste dezbateri au participat (de-a lungul anilor) președinți și vicepreședinți de bănci comerciale, conciliatori, reprezentanți ai BNR, ARB și CSALB, analiști financiari și jurnaliști.
- În februarie 2026, CSALB a analizat profilul consumatorului de servicii financiare care s-a adresat Centrului în anii 2024-2025. Analiza celor 6.434 de cereri de negociere cu băncile/IFN-urile trimise către CSALB în anii 2024 și 2025 arată că profilul consumatorului de servicii financiar-bancare este al unui bărbat din mediul urban, preponderent bucureștean sau din zona centrală a Transilvaniei, cu vârsta cuprinsă între 41-50 de ani, care are un credit de consum în lei și care solicită băncii, printr-o cerere completată direct pe site-ul csalb.ro, reducerea costurilor creditului aflat în derulare.
- În prima parte a acestui an, reprezentanții CSALB au continuat întâlnirile cu elevii în cadrul Săptămânii altfel, cărora li se prezintă cursuri de educație financiară adaptate vârstei și nevoilor acestora.
- Site-ul csalb.ro are o secțiune dedicată educației financiare unde se regăsesc informații text și video, utile consumatorilor în deciziile financiare pe care aceștia le iau.
- Producțiile informative realizate de CSALB sunt promovate atât pe canalele proprii ale CSALB (site, Facebook, LinkedIn, YouTube, Instagram, TikTok), cât și prin intermediul partenerilor media: canale TV, radio, presa online, publicații din presa locală, bloguri.
- O altă metodă de informare a consumatorilor o reprezintă newsletterul CSALB, trimis către consumatorii de servicii financiare care se abonează pentru primirea acestor informații. Pe site-ul csalb.ro a fost creată o pagină nouă dedicată înscrierii consumatorilor ca destinatari ai Newsletterelor CSALB.
- Prin intermediul call-centerului, CSALB contactează telefonic consumatorii care doresc acest lucru (în urma acordului confirmat ca urmare a campaniilor derulate în social media). Aceștia primesc informații despre procedura de soluționare alternativă a litigiilor cu băncile/IFN-urile.
- Pe site-ul csalb.ro, consumatorii pot intra în dialog, printr-un chat live, cu operatorii din call-center-ul CSALB. În primele nouă luni din 2026, chatul a fost accesat de 499 de persoane, față de 293 de persoane care accesaseră chat-ul la finalul T3 2025. Nevoia mai mare de informare a consumatorilor de produse și servicii financiare s-a văzut și în faptul că mai mulți oameni au apelat call-center-ul CSALB: 216 de solicitări telefonice la finalul T3 2026, față de 1.318 la finalul T3 2025.
- La final de T3 2026, procedurile de negociere a consumatorilor cu băncile, intermediate de CSALB, au avut ca rezultat beneficii înregistrate de aproximativ 1,18 milioane EUR (în acest an). Astfel, valoarea totală a beneficiilor rezultate (în cei peste 10 ani de activitate operațională a Centrului) este de aproximativ 18,7 milioane EUR.
- Pe parcursul lunilor septembrie și octombrie 2026, au avut loc întâlniri de lucru între reprezentanții CSALB, reprezentanții instituțiilor bancare și conciliatori, având ca obiectiv identificarea soluțiilor pentru optimizarea proceselor operaționale. Discuțiile au vizat eficientizarea fluxurilor de lucru, îmbunătățirea colaborării între părțile implicate și consolidarea mecanismelor de soluționare alternativă a litigiilor dintre consumatori și bănci.
SITE-ul www.csalb.ro pune la dispoziția consumatorilor și persoanelor juridice o aplicație online prin care procesul de depunere a cererilor de conciliere este mult mai rapid și mai simplu. Pe prima pagină a site-ului, consumatorii sunt invitați să acceseze aplicația prin completarea unei cereri. Completarea cererii direct pe site-ul csalb.ro durează, în medie, 7 minute.
Documentele introduse în formularul de înregistrare se încarcă în aplicație, iar timpul de procesare a acestora este de aproximativ o oră. Aplicația a fost configurată cu respectarea principiilor Regulamentului General privind Protecția Datelor Personale (GDPR).
Centrul de Soluționare Alternativă a Litigiilor în Domeniul Bancar (CSALB) este o entitate juridică autonomă, neguvernamentală, apolitică, fără scop lucrativ, de interes public, cu personalitate juridică, înființată în baza Ordonanței Guvernului nr. 38/2015 privind soluționarea alternativă a litigiilor dintre consumatori și comercianți, ce transpune la nivel național Directiva 2013/11/UE privind soluționarea alternativă a litigiilor în materie de consum și de modificare a Regulamentului (CE) nr. 2006/2004 și a Directivei 2009/22/CE.
